Инвестиции в недвижимость Испании: перспективы, спрос и рост

Один из базовых принципов инвестирования — диверсификация. Это означает, что при формировании стратегии максимизации доходности необходимо думать не только о том, сколько акций и облигаций включить в портфель, но и о других активах (прямые инвестиции, производные инструменты и т. д.), включая объекты недвижимости.
Например, Глобальный пенсионный фонд Норвегии управляет инвестициями на сумму 1,3 триллиона евро — столько же, сколько ВВП Испании. В настоящее время 7% средств вложены напрямую в недвижимость. Целевой показатель — 10%.
Другие инвесторы, например Уоррен Баффет, не сторонники прямых вложений в недвижимость, хотя делают это косвенно через инвестиционные фонды недвижимости (REIT). Но так или иначе, инвестиции в недвижимость всегда являются частью профессиональной инвестиционной стратегии. По сути, значительная часть восстановления испанского рынка недвижимости после катастрофы финансового кризиса основывалась на ребалансировке портфелей международных фондов, которые сбросили позиции в испанской недвижимости, когда начался кризис.
Инвестиции в недвижимость включают различные типы, но жилая недвижимость занимает важнейшее место, особенно среди непрофессиональных инвесторов. Каковы же перспективы жилищных инвестиций в Испании? Объекты недвижимости приносят доход в виде прироста капитала и арендной платы. С точки зрения прироста капитала интересно отметить огромную дихотомию между динамикой цен на жильё в Испании и в других странах.
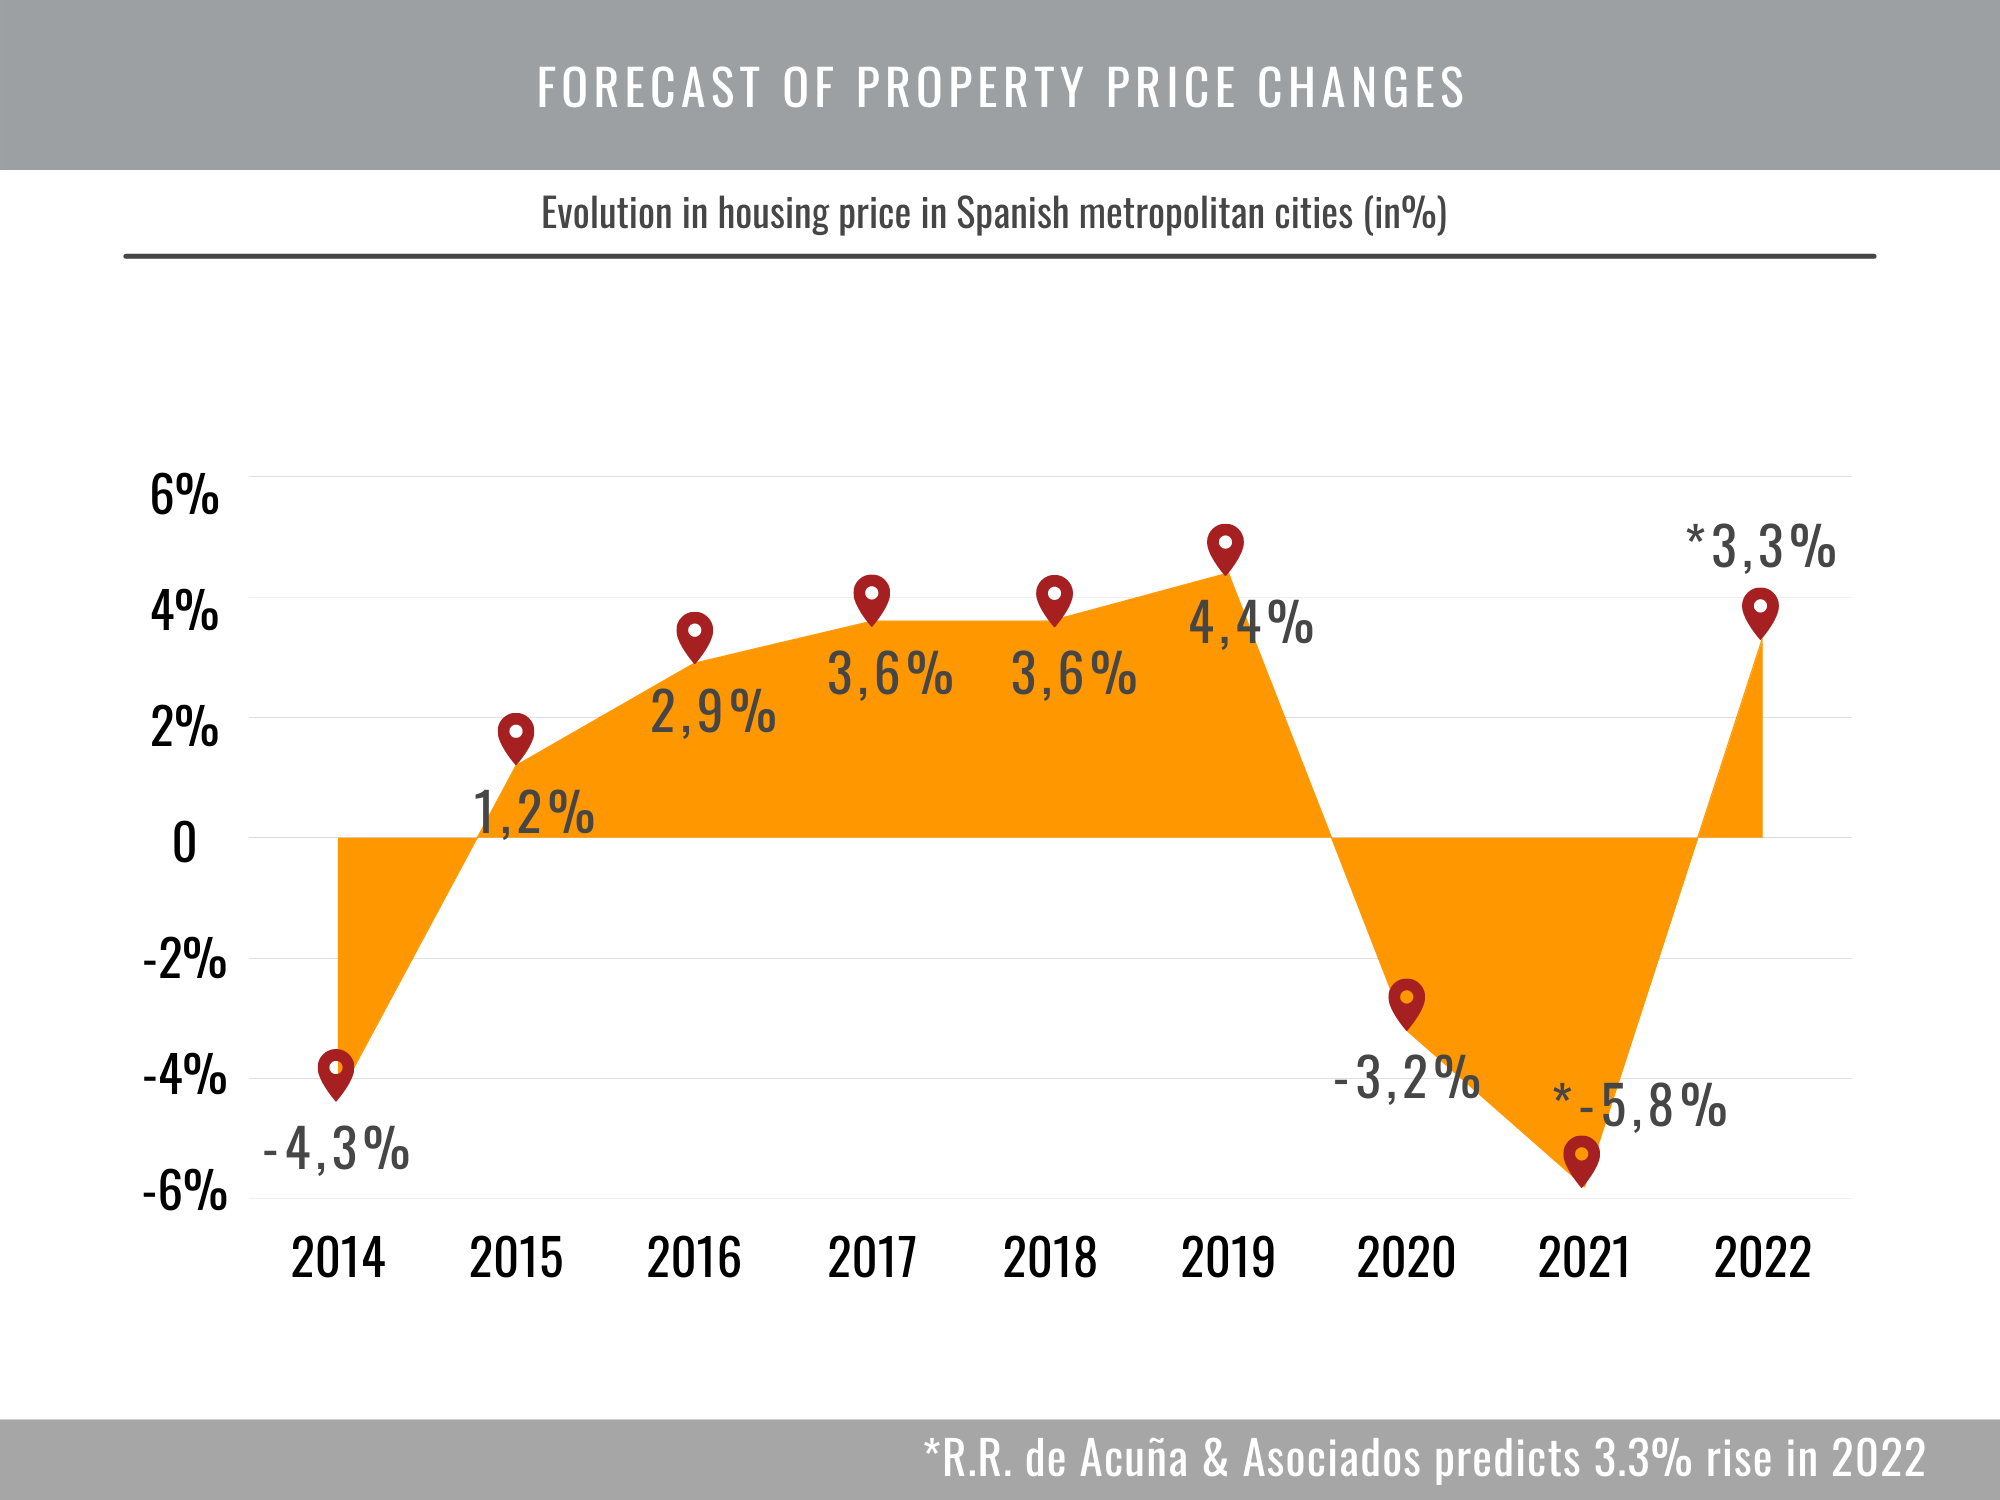
В мировом масштабе цены на недвижимость переживают самый значительный бум за последние два десятилетия. В США и Нидерландах цены растут на 15%, а доля стран с растущими ценами — максимальная с 2000 года. По странам ОЭСР в целом номинальный рост цен на жильё превышает 8%. Таким образом, глобально ориентированные инвестиционные фонды недвижимости обеспечивают высокую доходность.
В Испании цены на недвижимость замедлились во время пандемии и стабилизировались, что резко контрастирует со многими другими странами. Фактически последние данные по Мадриду и Барселоне показали снижение на 1,5%. Это довольно необычная ситуация, учитывая, что цены на жильё в Испании, как правило, более волатильны, чем в других регионах. Однако трудно поверить, что низкая доходность депозитов и низкорисковых активов, а также повышенные риски на фондовых рынках не вернут инвесторов в жилищный сектор, хотя география роста цен может измениться по мере смещения спроса после пандемии.
С другой стороны, арендная доходность также значительно снизилась на ключевых рынках (Мадрид и Барселона). Данные за первое полугодие 2021 года фиксируют падение на 10%. Этот эффект снизил валовую арендную доходность, которая находится на минимальных уровнях за последние годы. Тем не менее в Мадриде она достигает 6,2%, в Барселоне — 5,8%, а в менее крупных городах (Сарагоса, Валенсия, Севилья, Малага) превышает 7%. Эта доходность явно превосходит показатели других видов активов и продолжит привлекать инвестиции, которые необходимы с учётом высокого спроса на арендное жильё при ограниченном предложении. Однако во время пандемии доля жилищных инвесторов в крупных городах сократилась, особенно в Барселоне — с 30% до скромных 16%.
Очевидно, что ключевым фактором этой ситуации является растущая правовая неопределённость. Каталонское законодательство часто меняется, и неясно, будет ли оно в конечном итоге применяться. Более того, движение «окупас» превратило Каталонию в горячую точку подобной деятельности, где организованные мафиозные структуры легко находят источник дохода. Трудно найти фактор, более вредный для инвестиций, чем правовая неопределённость. В масштабах всей Испании до сих пор неясно, какое регулирование будет принято в рамках нового закона о жилье, что не способствует принятию инвестиционных решений по увеличению фонда арендного жилья.
Подводя итог: испанский рынок жилой недвижимости продолжит оставаться привлекательной инвестиционной возможностью, поскольку процентные ставки, как ожидается, останутся очень низкими в течение длительного времени. Однако правовая неопределённость и непредсказуемость будущего регулирования рынка аренды ограничивают привлекательность этого типа активов в Испании.