Покупка недвижимости в Испании: полный гид для покупателей
Содержание
Рынок недвижимости в Испании
Могут ли иностранцы покупать недвижимость в Испании?
Как Brexit повлияет на покупателей испанской недвижимости?
Почему иностранцы покупают недвижимость в Испании?
Кто является покупателем недвижимости в Испании?
Поиск недвижимости вашей мечты
Юридическая консультация
Что нужно сделать перед сделкой
Как избежать мошенничества и ловушек
Процесс покупки — два основных этапа
Ипотека
Дополнительные расходы и налоги
Расходы при покупке дома в ипотеку
После покупки: получение испанской визы
Заключение: зачем пользоваться услугами агента по недвижимости — плюсы и минусы
1. Рынок недвижимости в Испании

Люди покупают испанскую недвижимость как для личного пользования, так и для инвестиций. Доходность курортной недвижимости составляет около 5% годовых. В 2017 году иностранцы приобрели 16% всей проданной в Испании недвижимости. Более 14% этих иностранцев были британцами.
2. Могут ли иностранцы покупать недвижимость в Испании?
Для покупки жилья вам понадобится получить NIE — фискальный идентификационный номер, который является основным документом для нерезидентов Испании.
NIE — это основной документ для иностранцев в Испании. Любой иностранец имеет право купить испанскую недвижимость — для этого не нужно быть резидентом.
Испанское правительство поддерживает иностранные инвестиции в недвижимость, предоставляя «золотую визу» тем, кто потратит более €500 000 на покупку одного или нескольких объектов недвижимости. Этот тип инвесторской визы позволяет проживать в стране (но не работать) и популярен среди иностранных пенсионеров и владельцев домов для отдыха.
3. Как Brexit повлияет на покупателей испанской недвижимости?
К сожалению, никто точно не знает, что изменит Brexit и как он повлияет на рынок. Согласно общему мнению, британский фунт продолжит падать, поэтому покупка испанской недвижимости для британцев станет дороже.
Кроме того, некоторые опасаются за пенсионные права Великобритании для тех, кто выходит на пенсию за рубежом, — они больше не будут являться доказательством дохода. Необходимо будет подтвердить достаточность средств или инвестировать €500 000 для получения вида на жительство. Вероятно, Великобритания заключит двустороннее соглашение, которое будет охватывать медицинское обслуживание и решать другие возникающие вопросы. Пока трудно поверить, что Испания будет относиться к Великобритании — главному инвестору в недвижимость — как к другим государствам вне ЕС.
Что касается ипотеки, считается, что банки не будут существенно повышать ставки после Brexit. Однако очевидно, что британцы больше не будут пользоваться такими же ставками, как граждане Испании. Основные трудности с ипотекой будут связаны с рисками выдачи кредитов тем, кто получает зарплату в нестабильной валюте.
Тем не менее британцы вернулись к покупке домов в Испании после годичного перерыва после голосования за Brexit. Граждане Великобритании являются основными иностранными инвесторами на испанском рынке недвижимости, на их долю приходится более 14% от общего числа операций иностранцев.
По данным Генерального совета нотариусов, инвесторы из Великобритании совершили 7246 сделок по приобретению недвижимости во втором полугодии прошлого года, что представляет рост на 7,8% по сравнению с аналогичным периодом предыдущего года.
4. Почему иностранцы покупают недвижимость в Испании?
Владение домом для отдыха, который также может использоваться всеми членами семьи как место для совместного отпуска.
Инвестиционные цели и сдача в аренду, что дает дополнительный доход во время выхода на пенсию.
Поддержка стабильной экономики, политической обстановки и развития рынка недвижимости в Испании, что гарантирует хороший потенциал для перепродажи.
Цены на недвижимость ниже по сравнению со стандартами до экономического кризиса и начали снова расти с 2014 года.
Более дешевые авиабилеты в Европе. В Испании отличная инфраструктура: международные аэропорты, скоростные поезда и лучшие дороги в ЕС.
Доступные цены на высококачественные дома. Цены на недвижимость также ниже по сравнению с затратами на ипотеку.
Идеальный сервис по выгодной цене. Стоимость жизни намного ниже средней по ЕС.
Разнообразие живописных локаций, например, 47 объектов всемирного наследия ЮНЕСКО, уникальная природа и теплые моря, 320 солнечных дней в году и вторая по протяженности береговая линия в Европе после Италии.
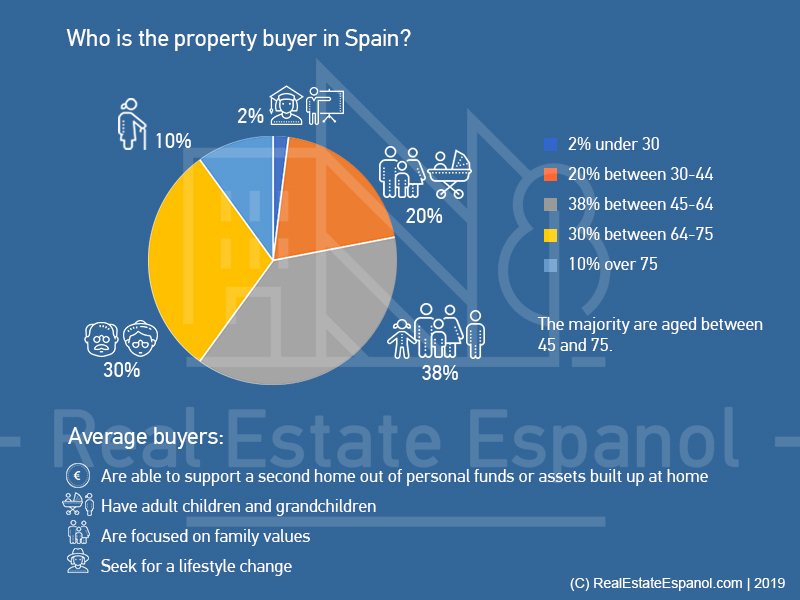
5. Кто является покупателем недвижимости в Испании?
6. Поиск недвижимости вашей мечты
Прежде чем погрузиться в испанский рынок недвижимости, задайте себе несколько вопросов:
- «Зачем мне второй дом здесь?»
Для четкого понимания этого вопроса необходимо определить критерии, по которым вы будете выбирать желаемый дом или квартиру на средиземноморском побережье. Помните: дом с садом требует постоянного ухода и дополнительных затрат. Если вы планируете проводить в Испании лишь пару недель в году, лучший выбор — квартира в закрытом жилом комплексе, как для вашего бюджета, так и для безопасности.
- «Сколько это стоит?»
Необходимо тщательно оценить свои потребности и средства перед покупкой. Не забывайте о дополнительных расходах и налогах при покупке и содержании недвижимости. Важно также определить, понадобится ли вам кредит. Есть также дополнительные расходы: оформление ипотеки, процентные платежи и подготовка необходимых документов.
- «Где расположена недвижимость?»
Расположение влияет на комфорт проживания — будь то отпуск, сдача в аренду или постоянное проживание. Близость к морю и пешая доступность супермаркетов, ресторанов и аптек важны, когда недвижимость ориентирована на туристов. Если вы планируете переехать на испанское побережье, приоритетом может быть не пляж, а спокойный жилой район с детской площадкой, парком, остановками, больницей, спортклубом и школой. Но не волнуйтесь — если школа в другом районе, всегда есть школьные автобусы.
- «Что выбрать?»
Нужно знать особенности испанских квартир, из-за которых спрос выше на объекты на верхних и нижних этажах.
Верхний этаж — часто имеет большую террасу и частный солярий с панорамным видом, который может использоваться как зона отдыха с обеденной зоной и барбекю.
Нижний этаж — часто имеет независимый вход или даже просторный двор с садом и парковкой.
Поэтому стоимость таких объектов на 20-30% выше остальных квартир в том же здании.
Распространенные типы испанской недвижимости — таунхаусы, бунгало (аналог квартир на первом этаже) и виллы. Учитывайте более высокую стоимость содержания недвижимости с участком и/или бассейном.
7. Юридическая консультация
Вам также понадобится команда специалистов, которая поможет успешно выполнить все необходимые юридические требования:
Испанские нотариусы
Лицо, уполномоченное заверять испанские документы, обеспечивая их соответствие определенным юридическим критериям. Нотариус превратит ваш частный договор купли-продажи в публичный акт купли-продажи (Escritura).
Агент по недвижимости
При выборе агента следует обращать внимание на тех, кто специализируется на местном рынке. Это позволяет продавцу быть уверенным, что при оценке его недвижимости будет учтена не только средняя рыночная цена, но и множество других факторов: инфраструктура района, ближайшие планы муниципальных властей, которые могут повлиять на стоимость объекта, и так далее.
Адвокат
Самое важное, что сделает адвокат (abogado, asesor), — убедится, что с выбранной вами недвижимостью все в порядке. Вот почему жизненно важно найти независимого специалиста. Адвокат проверит документацию владельца и его право на продажу. Он убедится в отсутствии долгов, своевременной уплате взносов в сообщество собственников и ежегодных налогов на недвижимость текущим владельцем, а также получит другую важную информацию из земельного реестра (Land Registry).
Переводчик
Вам потребуется перевод всех контрактов для полного понимания их содержания. Также потребуется перевод некоторых документов с вашего языка на испанский — например, в банке.
Специалист по валютным операциям
Лучше воспользоваться услугами валютного специалиста, если вы планируете перевести крупную сумму денег. Как правило, у них значительно лучший обменный курс по сравнению с испанскими банками. Они регулируются FCA, так что это безопасная сделка. Мы рекомендуем заключить «форвардный контракт» (forward contract), чтобы заранее знать сумму, которую вы заплатите после покупки. Рекомендуем найти такого специалиста в своей стране.
Хесторы (Gestors)
Хестор (Gestor) — это консультант по общим вопросам, связанным с документооборотом, включая куплю-продажу недвижимости. Одна из его обязанностей — подача документов. Хесторы специализируются на различных способах получения официальной документации или разрешений и понимают потребности клиентов, даже если те не говорят по-испански. Например, они могут помочь решить вопросы, связанные с энергоснабжением, регистрацией в местных органах, уплатой налогов или открытием счета в испанском банке. Гонорары хестора ниже, чем у адвоката.
8. Что нужно сделать перед сделкой
- Получите NIE — подайте заявку на NIE (Número de identificación de extranjeros), который является личным налоговым идентификационным номером в Испании, обязательным для иностранцев, намеревающихся покупать недвижимость, автомобили, платить налоги и даже подписывать договор на интернет или совершать другие юридические действия.
Лучше подать заявку на NIE, как только вы начнете искать недвижимость. Получить его можно в Испании или через консульство Испании в стране проживания.
Оформление может занять от одного часа до 2 месяцев для нерезидентов ЕС, поэтому учитывайте это.
Испанский банковский счет — откройте счет в испанском банке. Когда вы будете знать сумму и сроки перевода денег с вашего счета на новый испанский, разумно предупредить банк об этом, чтобы перевод не был заблокирован из-за крупной суммы.
Страхование — при покупке недвижимости в ипотеку вам потребуется страхование имущества и жизни. Это официальное требование банка, и этот документ для удобства может быть оформлен в том же банке.
9. Как избежать мошенничества и ловушек
Раньше было легко нарваться на недобросовестных продавцов и застройщиков, но эта проблема практически исчезла.
Тем не менее мы настоятельно рекомендуем убедиться, что вы не совершаете дорогостоящую ошибку.
Прежде всего, проверьте документы специалистов, с которыми вы собираетесь работать, особенно адвокатов и агентов по недвижимости.
Проверьте в земельном реестре:
Наличие разрешения на строительство;
Любые долги, обременяющие недвижимость;
Документы «Comunidad de Propietarios» (сообщества собственников);
Соответствие недвижимости описанию и удовлетворенность качеством постройки.
При покупке новостройки или строящегося объекта:
Убедитесь, что выбранный застройщик официально зарегистрирован;
Реестр собственности, или «Registro de la propiedad»;
Проверка наличия градостроительного разрешения;
Никогда не подписывайте контракт, если вы не понимаете полностью каждую его часть;
Включите в контракт положение о том, что вы получите возврат средств, если дом не будет построен.
10. Процесс покупки — два основных этапа
Весь процесс покупки делится на два основных этапа — предварительный контракт и завершающий акт (акт купли-продажи).
После того как вы нашли недвижимость, заключается договор резервирования, в котором фиксируется цена купли-продажи. Затем в течение 10 дней подписывается contrato de arras.
Этап 1: Предварительные контракты
Новая недвижимость (на стадии строительства)
«Contrato de Reserva» или «Contrato de Arras» — это тип опционального соглашения. Вам потребуется внести задаток в размере €3000-15000. Затем вы можете подать заявку на ипотеку, если необходимо. Решите, лучше ли это сделать в вашей стране или в Испании.
Вторичная недвижимость
«Contrato de Arras» — это тип опционального соглашения. Вам потребуется внести задаток в размере €3000-15000.
При покупке на вторичном рынке вам необходимо сразу подписать «Contrato Privado de Compraventa» (предварительный контракт). Этот контракт выражает ваше намерение купить определенный объект и снимает его с продажи. Задаток в этом случае составляет до 10%. Эта сумма будет храниться на условном счете (escrow) в течение пары месяцев, чтобы у вас было время проверить выбранный объект. В течение этого периода будет составлен договор купли-продажи и проведены юридические проверки. Важно не подписывать его без включения положений, позволяющих выйти из контракта.
Этап 2: Договор купли-продажи (Escritura)
Обратитесь в свой банк и выпишите чек на имя владельца недвижимости или строительной компании (в случае ипотеки) до визита к нотариусу.
Это заключительный этап, когда все стороны встречаются у нотариуса. Ваш адвокат, ипотечный кредитор (если необходимо) и продавец или их законный представитель должны присутствовать. Перед подписанием убедитесь, что вы четко понимаете все расходы и имеете достаточно средств для уплаты всех налогов и сборов. Не забудьте зарегистрировать право собственности в земельном реестре (Land Registry).
Важное примечание! Чтобы не ездить в Испанию для подписания всех актов, вы можете оформить доверенность у нотариуса в своей стране.
11. Ипотека
Ипотека с плавающей ставкой от BBVA включает следующие условия:
Отсутствие комиссий за оформление
Переменная ставка от Euribor +0,89 до Euribor +1,89 (в зависимости от соблюдения всех или части условий: использование кредитной карты, страхование жилья, перевод зарплаты на счет и т. д.)
Переменная годовая процентная ставка (APR) от 1,732%
Первый год: от 1,89% NIR (номинальная ставка)
Сумма меньше или равна 80% от оценочной стоимости недвижимости
Срок до 30 лет
В течение первого года процентная ставка фиксирована на уровне 1,89% NIR. Далее процентная ставка начинается от Euribor +0,89%. Конкретный дифференциал зависит от размера финансирования, оценки операции банком BBVA и приобретенных продуктов.
Ипотека с фиксированной ставкой от BBVA включает:
Отсутствие комиссий за оформление
Фиксированная ставка от 1,85% NIR в течение первых 6 месяцев
Годовая процентная ставка (APR) 2,823%
Фиксированная ставка по ипотеке зависит от выбранного срока (до 15 лет NIR 1,85%, от 26 до 30 лет NIR 2,45%).
Симуляция ипотеки Kutxabank
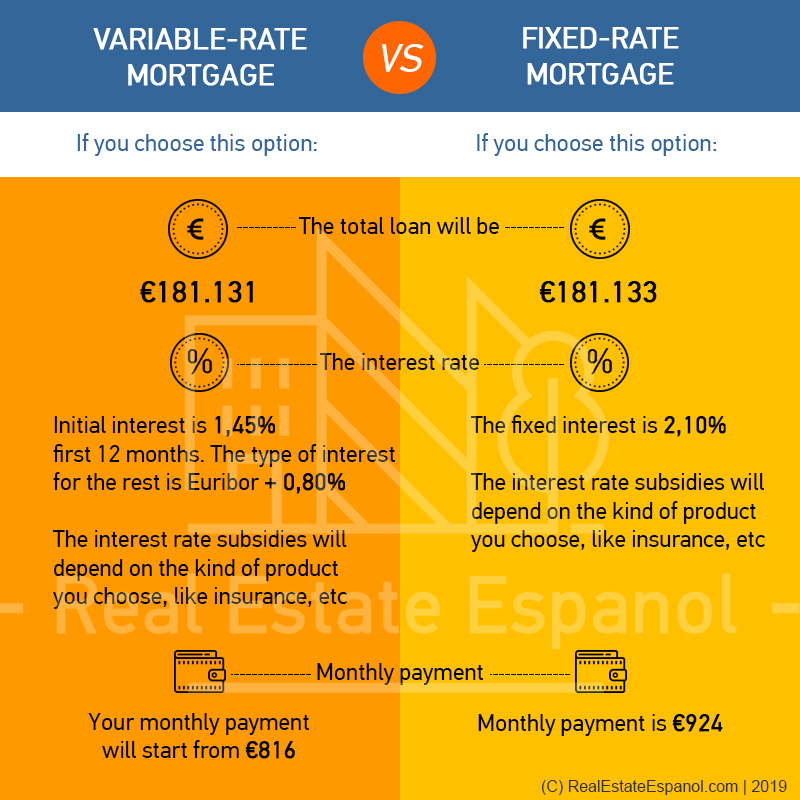
Проведем моделирование ипотеки для этого банка.
Допустим, вы — 40-летний гражданин Великобритании с ежемесячным доходом €3000-5000.
Вы накопили €100 000 и планируете купить вторичную недвижимость стоимостью €250 000.
Итого, вам нужно занять €150 000. Вы решаете платить 20 лет.
Какие ипотечные варианты доступны для вас?
12. Дополнительные расходы и налоги
Основные налоги при покупке на первичном рынке:
НДС (IVA) — 10% Гербовый сбор (AJD, IAJD) — 0,5-1,5%
При покупке дома непосредственно у застройщика необходимо уплатить 2 налога. Во-первых, НДС (IVA) в размере 10% от стоимости объекта. Во-вторых, только покупатели новой недвижимости платят гербовый сбор, размер которого зависит от региона и варьируется от 0,5% до 1,5%.
Основные налоги при покупке на вторичном рынке:
Налог на передачу собственности (ITP) — 6-10%
Размер налога устанавливается на региональном уровне и варьируется от 6 до 10%. Например, в Мадриде — 6%, на Канарских островах — 6,5%, в Андалусии, Валенсии, Каталонии и на Балеарских островах — до 10%. ITP уплачивается в местные налоговые органы. В Мадриде и Андалусии оплату можно произвести через интернет.
Выписка из реестра (Nota Simple) — €9
Выписка из реестра содержит информацию о текущем владельце недвижимости, типе объекта и его краткое описание (площадь в м², количество комнат и т.д.). Также в ней указаны существующие долги и ограничения (например, непогашенная ипотека). Выписку запрашивают в реестре собственности лично (готова на следующий день) или через интернет (готова через 1-2 дня).
Нотариальные услуги — 0,03-0,45%
Стоимость нотариальных услуг зависит от цены приобретаемого жилья. Например, для недвижимости в ценовом диапазоне от €60 101,61 до €1 552 503,03 ставка составит 0,1%. Для более дешевых объектов ставки выше, для более дорогих — ниже.
Регистрационные сборы — 0,02-0,175%
Регистрационный сбор уплачивается в пользу государства и также зависит от стоимости объекта. Для указанного диапазона он составляет 0,075%.
13. Расходы при покупке дома в ипотеку
Гербовый сбор по ипотеке (AJD, IAJD) — 0,1-2%
Взимается при заключении ипотечного договора в виде определенного процента от суммы кредита в соответствии с установленной в регионе ставкой.
Оценка недвижимости — €200-500 для средней недвижимости
Независимая оценка позволяет банку определить, не завышена ли цена жилья (в этом случае банк не сможет выгодно продать его по рыночной стоимости при проблемах с заемщиком). Чем дороже недвижимость, тем дороже её оценка.
Нотариальные и регистрационные сборы
Стоимость нотариального оформления и регистрации ипотеки в реестре собственности напрямую зависит от суммы кредита.
Страхование — €300-350
Страхование недвижимости обязательно; часто оно оформляется непосредственно в банке, который выступает посредником между клиентом и страховщиком. Страхование жизни также требуется в большинстве случаев.
14. После покупки: получение испанской визы
Пока Великобритания не выйдет из ЕС, британским гражданам не нужна виза для въезда и проживания в Испании. Однако если вы планируете оставаться более 3 месяцев, вы должны зарегистрироваться в Управлении по делам иностранцев (Office for Foreigners), которое обычно находится в мэрии (Town Hall) по месту жительства. Вы получите свидетельство о регистрации, а члены вашей семьи — семейную карту гражданина Союза.
15. Заключение: зачем пользоваться услугами агента по недвижимости — плюсы и минусы
Покупка недвижимости за рубежом может быть непростым процессом. Существует множество подводных камней, о которых знают только профессионалы. Делать все самостоятельно стоит лишь в том случае, если вы знакомы со всем процессом и хорошо знаете регион.
Услуги агента обычно оплачиваются продавцами или застройщиками. Комиссия в размере 5-10% уже включена в цену. Однако есть исключения. Исторически в Валенсии и Малаге комиссия около 3% для объектов вторичного рынка не включена в указанную цену. Разумеется, агентство должно предупредить вас об этом.
Помните, что вы можете выбрать своего адвоката, банк и других специалистов — вы не обязаны пользоваться услугами, предложенными агентством.
Агенты по недвижимости часто предоставляют подробную информацию о регионе и урбанизации района, в котором вы рассматриваете покупку. Большинство агентов двуязычны и привыкли работать с иностранными клиентами. Тем не менее недобросовестные агенты существуют, поэтому остерегайтесь тех, кто просит предоплату или предлагает «срезать углы».