Продажа недвижимости в Испании: налоги и расходы продавца
Содержание
Сколько потратит продавец?
Налог на прирост стоимости земли (Plusvalía)
Налог на прирост капитала с вашей прибыли (IRPF)
Удержание подоходного налога – Retención
IBI или муниципальный налог на недвижимость
Банковские комиссии
Агентское вознаграждение
Энергетический сертификат
Иностранные резиденты в возрасте 65 лет и старше
Продажа ипотечного жилья
Прочие расходы
Заключение
1. Сколько потратит продавец?

При покупке или продаже недвижимости важно учитывать все сопутствующие расходы. Покупатель тратит 8–15% на оформление сделки.
ВТОРИЧНАЯ НЕДВИЖИМОСТЬ — Расходы продавца:
- Комиссия агентства (5–10%)
- Налог на прирост капитала IRPF (19%–23%)
- Удержание подоходного налога Retención (3%, только для нерезидентов)
- Налог на прирост стоимости земли Plusvalía (200–600 евро)
- Энергетический сертификат (100–600 евро)
- При наличии ипотеки: оценка недвижимости + банковские комиссии + страховка (200–1 500 евро за оценку + 1% комиссия + 500 евро страховка)
НОВОСТРОЙКИ — Расходы покупателя:
- НДС IVA (10%)
- Гербовый сбор IAJD (0,1–2%)
2. Налог на прирост стоимости земли (Plusvalía)
Это самый важный налог при продаже недвижимости. Он рассчитывается как процент от разницы между первоначальной стоимостью земли и ценой продажи.
Каков размер налога на прирост стоимости земли в Испании?
Налог основан на кадастровой стоимости земли на момент продажи и сроке владения объектом. Он компенсирует муниципалитету разницу в стоимости земли за период владения.
Как рассчитать этот налог при продаже недвижимости?
Факторы для расчета:
Кадастровая стоимость земли, на которой расположен объект. Ее можно найти в последней квитанции об оплате налога IBI или непосредственно в кадастровом офисе (Catastro).
Период владения данной недвижимостью продавцом, начиная с даты покупки и заканчивая датой продажи.
Налоговая ставка, которая зависит от местонахождения недвижимости, так как в каждом муниципалитете Испании установлена своя ставка. Эту информацию можно найти на официальном сайте муниципалитета или в мэрии. Максимальная ставка в данном случае составляет примерно 30%.
Коэффициент роста или налог на переоценку. Эти два компонента расчетной базы налога на прирост стоимости земли также зависят от местонахождения недвижимости. Эту информацию можно получить в мэрии или кадастровой службе. Максимум составляет примерно 3,5%.
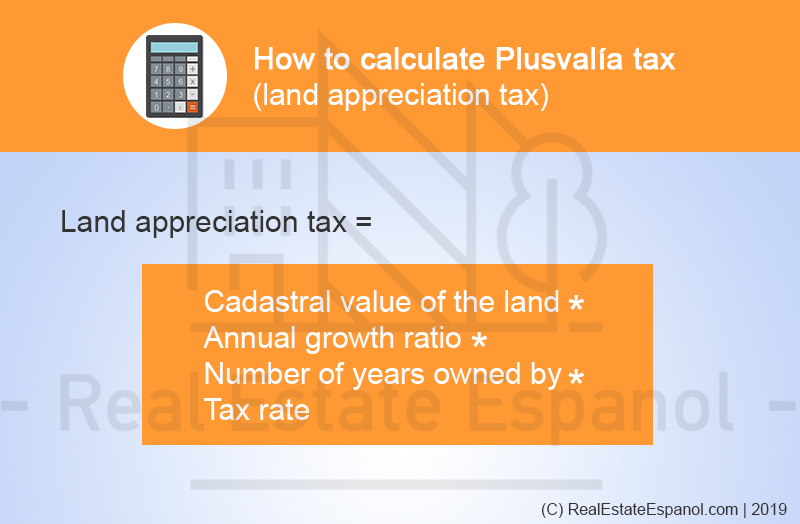
Формула: Кадастровая стоимость × Годовой коэффициент роста × Период владения × Налоговая ставка = Plusvalía
Максимальный учитываемый период — 20 лет. Если с момента покупки не прошло и года, налог Plusvalía не уплачивается, однако декларацию подавать обязательно.
Пример: дом куплен 10 лет назад, кадастровая стоимость €200 000, коэффициент роста 3,5%, налоговая ставка 30%: €200 000 × 3,5% × 10 × 30% = €21 000
3. Налог на прирост капитала с вашей прибыли (IRPF)
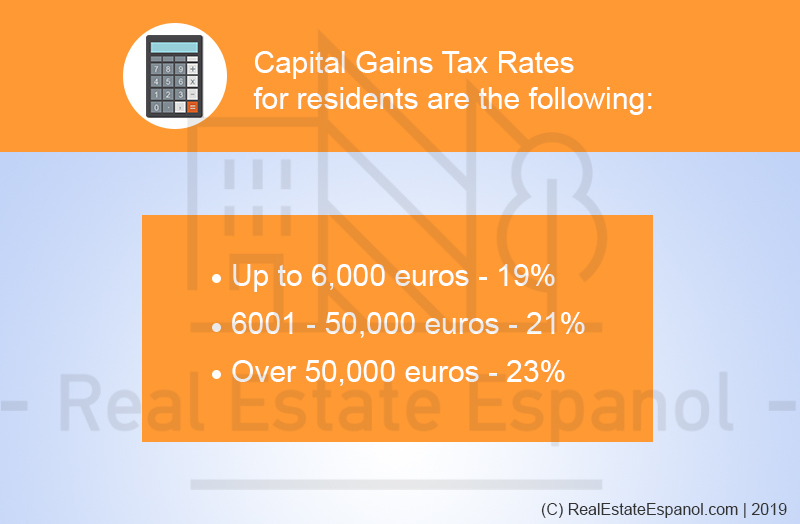
Налог на разницу между ценой покупки и ценой продажи. Лица, купившие недвижимость до декабря 1986 года, освобождены от этого налога.
Нерезиденты: фиксированная ставка 19%.
Резиденты: необходимо подтвердить статус резидента (налоговые декларации за 3 года, купчая давностью 3+ лет или справка из мэрии за 3 года).
Как избежать налога на прирост капитала при продаже недвижимости в Испании
Вычтите из базы IRPF расходы по счетам-фактурам за ремонт и агентское вознаграждение.
Для испанских резидентов: укажите доход в декларации за следующий год. Если в течение 2 лет вся выручка будет потрачена на покупку нового основного жилья в ЕС/ЕЭП, налог не взимается.
Если рыночная цена упала, можно подать заявление на возврат налога.
4. Удержание подоходного налога – Retención
Удержание 3% от суммы сделки при продаже нерезидентами для покрытия возможного налога на прирост капитала. Применяется только к фискальным нерезидентам.
Резидентство подтверждается исключительно справкой из налоговой инспекции (не картой NIE и не картой резидента). Справка выдается после нескольких лет подачи налоговых деклараций.
Если прирост капитала не подтвержден, продавец может подать заявление на возврат удержанных средств. На подачу заявления дается 3 месяца, ожидание возврата — 1–2 года.
Если вы продолжаете проживать в Испании: предоставьте договор аренды сроком от 6 месяцев или договор купли-продажи нового жилья. Подайте заявление на получение справки об освобождении от удержания.
5. IBI или муниципальный налог на недвижимость
Продавец оплачивает IBI за год продажи (налогоплательщиком считается владелец на 1 января). Пример: продажа 1 декабря 2017 года — продавец оплачивает IBI за 2017 год, покупатель — за 2018 год.
Это ежегодный муниципальный налог на недвижимость, рассчитываемый на основе кадастровой стоимости. Кадастровая стоимость зачастую в несколько раз ниже рыночной. Средний размер налога — 200–800 евро в год. Ставка IBI варьируется от 0,4% до 1,2%.
6. Банковские комиссии
Если у вас нет банковского счета в Испании, его необходимо открыть.
При переводе денег за рубеж банковская комиссия и курс обмена могут оказаться весьма значительными. Используйте специализированные сервисы перевода или брокерские компании. Проверяйте наличие лицензии FCA.
7. Агентское вознаграждение
Каков размер комиссии?
Обычно комиссия составляет 5–10%. Исключение: в Малаге и Валенсии комиссия не включена в цену продавца — ее оплачивает покупатель, и она составляет 3%.
На комиссию агентства начисляется НДС (IVA) в размере 21% от стоимости услуги.
8. Энергетический сертификат
Обязателен с 1 июня 2013 года. Выдается геодезистами, архитекторами или инженерами-строителями.
Квартира: €100–200. Вилла: €200–500. Штраф за отсутствие сертификата: €300–€6 000.
Попросите выставить счет-фактуру, чтобы вычесть эти расходы из налога на прирост капитала.
9. Иностранные резиденты в возрасте 65 лет и старше
Освобождаются от налога на прирост капитала при условии легального проживания в Испании 3+ лет и продажи основного жилья.
Если вы возвращаетесь в страну происхождения: оплатите удержание 3%, а затем подайте заявление на возврат вместе с декларацией за следующий год.
Если вы не платите налоги в Испании, но ваш годовой доход не превышает €11 200, вы освобождены от IRPF.
Способ избежать налога: оформите пожизненную ренту (renta vitalicia) и реинвестируйте до €240 000.
10. Продажа ипотечного жилья
Необходимо снять ипотечное обременение из реестра собственности, даже если кредит полностью погашен. Расходы на аннулирование записи об ипотеке: до €1 000 (нотариус + реестр).
Если имеются текущие обязательства: погасите ипотеку. Банк взимает комиссию за досрочное погашение в размере 0,5–1% от суммы кредита.
Приведите дом в порядок. Оцените, выгодно ли включать мебель в стоимость.
11. Прочие расходы
Коммунальные платежи и счета за обслуживание
Все счета должны быть оплачены. Предоставьте нотариусу и покупателю сертификат сообщества собственников (Certificado de Comunidad, стоимость ~€20).
Реклама недвижимости
Помните, что премиум-размещение объявлений не бесплатно, но оно позволяет вашей недвижимости находиться в топе каталогов.
Настоятельно рекомендуется нанять профессионального фотографа, чтобы ваши фотографии были яркими и качественными.
Двойной задаток
При заключении частного договора купли-продажи: если продавец отказывается от сделки, покупатель получает двойную сумму задатка. Если покупатель отказывается — он теряет задаток.
12. Заключение
В Испании ставки налога на недвижимость одни из самых низких по сравнению с другими странами ЕС.
Документы, необходимые для продажи:
Правоустанавливающие документы (Título de propiedad/Escritura de compraventa или их копии). Если недвижимость принадлежит компании, предоставьте доверенности от всех уполномоченных членов компании/соучредителей.
Если была ипотека — сертификат об остатке задолженности и аннулировании записи в реестре (Certificado de deuda pendiente y Cancelación Registral), подтверждающий снятие всех ипотечных обязательств с объекта.
Nota simple (выписка из реестра).
Сертификат о пригодности для проживания (La Cédula de habitabilidad).
Квитанции об уплате IBI, IRPF (подоходный налог для нерезидентов), Basura (сбор за вывоз мусора).
Оплаченные счета за коммунальные услуги (их копии).
Сертификат сообщества собственников (Certificado de Comunidad).
Устав сообщества собственников (Estatutos de la Comunidad de propietarios, если таковое имеется).
Энергетический сертификат.
Список мебели и бытовой техники, включенных в стоимость.
Ваш паспорт, DNI, карточка резидента (если применимо).
NIE (идентификационный номер иностранца).
Преимущества прямой продажи
Если вы решите продавать дом самостоятельно, вы получите большую прибыль, сэкономив на проценте комиссии, которую берет агентство недвижимости.
При прямой продаже вы можете действовать по-своему в вопросах того, где и как рекламировать объект.
У вас будет прямой контакт с покупателем. Это может быть большим преимуществом, так как помогает избежать недопонимания, а если оно возникает — быстро его разрешить. В результате переговоры по контракту пройдут быстрее.
Вы знаете свой дом лучше всех. Если у вашего дома есть какие-то положительные особенности, которые стоит подчеркнуть, какими бы незначительными они ни были, именно вы знаете их лучше всего и сможете рассказать о них потенциальным покупателям. Иногда именно мелкие детали делают решение о покупке положительным.
Недостатки прямой продажи
Имейте в виду, что это отнимет много времени и сил. Вам придется самостоятельно заниматься продвижением, показами и убеждением клиентов. Не забывайте и о бумажной волоките!
Нелегко найти хороших специалистов на каждом этапе, который вам предстоит пройти, в то время как агентства предлагают полный сервис со своими проверенными юристами, переводчиками, нотариусами и т. д.
Вы можете не знать текущей ситуации на рынке недвижимости и продать свой дом либо слишком дешево, либо не продать вовсе из-за завышенной цены.
Вы можете упустить важные моменты, касающиеся всей процедуры и особенно юридического аспекта, что приведет к проблемам и дополнительным затратам времени и сил.
Преимущества продажи через агентство
Агент по недвижимости знает, как найти потенциальных клиентов. Обычно они опытны и обладают определенными инструментами и знаниями для того, чтобы процесс шел гладко. Например, они могут показать клиенту другие варианты для сравнения с вашим объектом, чтобы он выглядел наиболее выигрышно. С такой информацией покупателю гораздо проще принять правильное решение.
Добросовестные агенты всегда ответят на ваши вопросы и помогут избежать возможных мошеннических схем.
Агенты смогут проинформировать вас о наиболее распространенных рыночных условиях и ценах на тип недвижимости, который вы продаете. Это поможет избежать продажи дома по заниженной цене или установления цены, при которой продать объект будет практически невозможно.
Агенты по недвижимости знают законы, связанные с продажей жилья. Это позволит избежать ошибок в контракте, которые могут стать проблемой в будущем.
Агенты сами организуют визиты. Это их работа, поэтому у них больше гибкости, чем у владельцев, для посещения объекта с покупателями. Таким образом, это помогает сэкономить время и продать быстрее.
Агентства могут взять на себя процедуры оформления покупки и ипотеки. Обычно они предлагают это как дополнительную опцию за отдельную плату.
Агенты знают, как улучшить вид вашего дома. Например, рекомендуется, чтобы при продаже в доме было как можно меньше декора, интерьер был нейтральным и простым, без личных портретов или вещей владельца.
Недостатки продажи через агентство
Вам придется заплатить комиссию, из-за чего вы теряете 5–10% от цены недвижимости.
Агентство само решает, как и где рекламировать вашу недвижимость, и вы не всегда сможете на это повлиять.
Агентство может быть склонно завышать цену на квартиры или дома, чтобы получить большую выгоду. Поэтому важно учитывать это и ориентироваться в ценах.
Есть риск столкнуться с мошенниками. Поскольку лицензирование агентств недвижимости в Испании не является обязательным, вы можете проверить их по формальным признакам: наличие офиса, штат сотрудников, отзывы, членство в профессиональных ассоциациях агентов, таких как AIPP, API в Каталонии, LPA, GIPE. В целом, мы советуем действовать через юриста. Их услуги будут включать все проверки и гарантии.