Ипотека в Испании: ставки, условия и требования банков жилья
Содержание
Перед подачей заявки
Требования для получения ипотеки нерезидентом
Процесс вкратце
Документы для подачи заявки
Какую сумму я могу занять?
Фиксированная или плавающая ставка – что выбрать?
Текущие ипотечные ставки в Испании – 2021
Расходы и комиссии
Возврат ипотечных платежей
Рефинансирование и переход в другой банк
О чем стоит помнить при продаже жилья в ипотеке
Переплата
Где брать ипотеку: в своей стране или в местном банке
ТОП испанских банков
Заключение
Основные изменения в испанском ипотечном законодательстве
Испанская ипотека после COVID-19
1. Перед подачей заявки
Для иностранцев нет ограничений на покупку недвижимости в Испании, но, как и в любом процессе приобретения жилья, получение ипотеки здесь имеет свои особенности. Получить ипотеку несложно, однако есть моменты, которые требуют особого внимания.
Убедитесь, что вы соответствуете требованиям
При предоставлении кредита банк учитывает определенные обязательные требования к заявителю. Прежде чем подавать заявку на ипотеку, убедитесь, что вы соответствуете профилю и что банк не отклонит ваше предложение. Требования будут рассмотрены далее.
Подготовьте необходимую документацию
Банк проанализирует всю предоставленную вами информацию, поэтому удобно заранее подготовить всю требуемую документацию. Кроме того, важно обосновать периоды, в которые вы не работали или меняли компании. Вам необходимо заблаговременно получить NIE (о том, как получить фискальный номер, читайте здесь) и другие необходимые документы. Полный список документов приведен далее.
Рассчитайте точную сумму
Перед подачей заявки на ипотеку вам необходимо знать точную сумму, которую нужно заплатить за выбранную недвижимость. При этом следует учитывать, что покупка жилья сопряжена с дополнительными расходами, такими как оценка недвижимости (property survey), нотариальные сборы и плата за регистрацию в земельном реестре (Land Registry). Эти дополнительные расходы увеличат итоговую сумму ипотечного кредита на зарубежную недвижимость.
Обратите внимание на мелкий шрифт
При выборе ипотеки следует тщательно изучить условия кредитного договора. После подписания пути назад уже не будет. Для этого можно воспользоваться помощью адвоката, который подскажет и предупредит о возможных кабальных условиях, которые вы, возможно, не захотите принимать.
2. Требования для получения ипотеки нерезидентом
Прежде чем рассчитывать ипотеку, следует задать себе несколько вопросов, чтобы понять, можете ли вы подать заявку, поскольку банки обычно не открывают двери для всех при выдаче кредитов — они всегда ищут идеальный профиль заемщика для снижения рисков.
Как правило, банки предъявляют следующие требования:
Стабильная занятость
Желательно, чтобы стаж работы в конкретной компании составлял не менее шести месяцев, а общий непрерывный стаж — не менее 2 лет.
Доход
При принятии решения об ипотеке банк должен убедиться, что клиент не относится к группе риска по невозврату или задержкам платежей по кредиту. Возможный объем финансирования и процентная ставка зависят от уровня дохода. Ежемесячный доход должен быть не менее трех ежемесячных платежей по кредиту (например, если ваш платеж составляет 400 евро, ежемесячный доход должен быть 1200 евро).
Накопления
Если клиент не соответствует требованию о наличии накоплений в размере не менее 45% от стоимости жилья, у него возникнут трудности с получением ипотеки (здесь учитываются расходы на оформление ипотеки и первоначальные налоги, которые составляют около 15%).
Кредитная история
Максимальная сумма запрашиваемого кредита может быть увеличена при наличии положительной кредитной истории в Испании. То есть если человек ранее пользовался банковскими финансовыми услугами и при этом у него не было проблем с погашением кредитов.
Возраст
Идеальный возрастной диапазон для получения ипотеки — от 25 до 60 лет. Если вам больше 65 лет и вы планируете купить недвижимость в Испании, рекомендуем выделить долю в ипотеке для более молодых членов семьи со средним или высоким доходом, чей профиль более привлекателен для банка.
3. Процесс вкратце
Простой процесс получения ипотечного кредита включает 7 шагов, которые необходимо пройти:
Откройте счет в испанском банке
Откройте счет в испанском банке, в котором вы планируете оформить ипотеку.
Начните процедуру оценки недвижимости
Начните процедуру оценки недвижимости, которую планируете приобрести (не более 2 недель).
Подготовьте документы
Подготовьте и подайте в банк пакет документов для получения ипотечного кредита.
Дождитесь решения банка
Дождитесь решения банка о сумме выдаваемого кредита (обычно это не более 60-70% от стоимости недвижимости).
В случае положительного решения
В случае положительного решения переведите первоначальный взнос на банковский счет, а также покройте дополнительные расходы, связанные с покупкой (налоги и другие).
Подпишите ипотечный договор и акт купли-продажи
Подпишите ипотечный договор и акт купли-продажи (Escritura) в присутствии нотариуса. Оригинал акта купли-продажи направляется в Реестр собственности (Property Registry), который проверяет законность сделки (занимает от двух до шести месяцев). Если оплата производится в рассрочку, даты и суммы платежей указываются в договоре. Документ содержит всю информацию о продавце и покупателе, характеристики участка и строений, перечень имеющегося оборудования и т.д.
Закажите выписку о собственности — Nota Simple
После регистрации вы можете заказать выписку о собственности — Nota Simple, чтобы претендовать на мультивизу или вид на жительство на основании владения недвижимостью (от 500 000 евро). Последняя информация применима для нерезидентов ЕС.
Мы рекомендуем подавать заявку на ипотеку после того, как вы выбрали недвижимость и имеете на руках договор резервирования, поскольку это важный документ, который банк запросит у вас. Обычно банк рассматривает заявку на ипотечный кредит для иностранца в течение от двух до пяти недель.
4. Документы для подачи заявки
Общие:
Паспорт/DNI
NIE (идентификационный номер иностранца)
Договор резервирования (Contrato de arras/de reserva)
Брачный договор, если ипотека оформляется на 2 человек
Подтверждение любых других источников дохода
Отчет Experian (кредитная история)
Выписки из банковского счета за последние 6 месяцев
Последняя выписка по ипотеке, если применимо
Подтверждение дохода:
Для пенсионеров: подтверждение годового дохода
Для наемных работников: 3 последние расчетные ведомости (paychecks), письмо от работодателя, последняя налоговая декларация/P60
Для самозанятых: письмо от бухгалтера, налоговые декларации за последние 2 года/SA302, аудированная отчетность за последние 2 года
Все документы на языке, отличном от испанского или английского, должны быть переведены на испанский присяжным переводчиком. Если недвижимость приобретается в совместную собственность, все документы должны быть предоставлены каждым из будущих владельцев.
Банк приветствует любые дополнительные документы, подтверждающие финансовую состоятельность заемщика. Это могут быть выписки из частных пенсионных фондов, инвестиционных фондов, сертификаты о владении ценными бумагами и т.д. Помните: чем стабильнее выглядит ваше экономическое положение в глазах банка, тем охотнее он предоставит наиболее выгодный ипотечный кредит на ваших условиях.
5. Какую сумму я могу занять?
Следует отметить, что гражданину другой страны, покупающему испанскую недвижимость, не нужен поручитель для получения ипотечного кредита — и это главное отличие в процедуре получения ипотеки между резидентами и нерезидентами Испании. Несмотря на это существенное преимущество, максимальная запрашиваемая сумма не может превышать 70% (обычно это 50-60%) от стоимости жилья, тогда как гражданин Испании может претендовать на 100%-ное покрытие от банка. Ваши ежемесячные платежи не должны превышать 35% от ежемесячного дохода.
На практике банки охотнее выдают кредиты на жилье стоимостью от 100 000 евро, поскольку оно более ликвидно, чем более дешевые аналоги. Максимальная сумма ограничена лишь способностью заемщика подтвердить свой доход.
6. Фиксированная или плавающая ставка – что выбрать?

Чтобы определить необходимую сумму ипотеки, покупатель должен знать, сколько он может платить ежемесячно, и не забывать о процентных ставках, которые будут применяться к ежемесячным платежам. Ставки по ипотечным кредитам действительно ниже, чем по другим видам финансирования, и причина в том, что само жилье является гарантией для банка.
Таким образом, если вы перестанете платить банку, он заберет дом, чтобы каким-то образом вернуть одолженные вам деньги.
Существует три типа ипотеки в зависимости от процентной ставки: ипотека с фиксированной, плавающей и смешанной ставкой.
Фиксированная ставка
Фиксированная ставка идеально подходит тем, кто предпочитает точно знать, сколько придется платить каждый месяц. Кредитная организация предлагает процентную ставку, которая не меняется на протяжении всего периода выплат. В некотором смысле это обеспечивает безопасность, поскольку процентная ставка остается неизменной — на протяжении всего срока ипотеки платеж будет одинаковым, так как он не зависит от колебаний индексов, таких как Euribor. Однако этот тип ипотеки, как правило, обходится дороже, поскольку процентные ставки выше — в данном случае именно банк берет на себя риски роста ставок. 40% заемщиков выбирают этот тип ипотеки. Средняя ставка по этому типу ипотеки составляет 3%.
Плавающая ставка
Плавающая ставка — наиболее распространенный вариант в Испании. Её размер обычно привязан к Euribor, что необходимо учитывать при расчете ипотеки, поскольку этот индекс напрямую влияет на платежи. Они обновляются при каждом полугодовом пересмотре и будут выше или ниже в зависимости от колебаний указанного индекса. Сейчас Euribor находится на историческом минимуме, и, кроме того, конкуренция между банками обострилась, что улучшает условия кредитных предложений. В настоящее время около 60% всех заемщиков выбирают ипотеку с плавающей ставкой. Средняя ставка по этому типу ипотеки составляет 2,45%.
Смешанная ставка
Существует также смешанная ставка, хотя этот тип ипотеки наименее распространен. Как следует из названия, он объединяет два предыдущих варианта. Клиент будет платить фиксированные платежи в течение определенного периода, оговоренного в договоре. По его завершении ежемесячные платежи станут переменными, согласно Euribor.
Что такое Euribor?
Euribor — это ставка межбанковского кредитования в евровалютной системе, определяемая базовой ставкой (по основным операциям рефинансирования), которую устанавливает Европейский центральный банк. Актуальную ставку Euribor можно проверить здесь.
Простыми словами, Euribor — это процентная ставка, по которой рассчитываются ипотечные платежи в Европе. Euribor используется для ипотеки как с плавающей, так и с фиксированной ставкой. Когда базовая ставка растет, Euribor следует за ней, а за ним растут процентные ставки по ипотеке в еврозоне. Плавающая ставка определяется по формуле: Euribor + X%.
При заключении кредитного договора следует знать: если ставка Euribor отрицательная (как в настоящее время), в договоре она приравнивается к нулю.
7. Текущие ипотечные ставки в Испании – 2021
Так называемый pricing — один из наиболее важных элементов, отличающих ипотеку для резидентов от ипотеки для нерезидентов, то есть процентная ставка, которая применяется к заемному капиталу и возвращается ежемесячно.
В настоящее время ипотечные ставки находятся на самом низком уровне за всю историю! По состоянию на декабрь 2018 года количество выданных в Испании ипотечных кредитов увеличилось более чем на 20% по сравнению с декабрем 2017 года.
Для иностранцев
Средняя ставка по ипотечному кредиту в Испании составляет от 2,44 (исторический минимум в сентябре 2020 года) до 3,5%, кредит можно получить на срок до 30 лет с возможностью досрочного погашения. Максимум, на что могут рассчитывать резиденты Европейского Союза, — кредит в размере 70% от стоимости недвижимости. Для иностранных ипотечных кредитов не требуется поручительство.
Резиденты
Испанцы обязаны оформить поручительство по кредиту, но имеют возможность получить кредит на 100%! В случае нерезидентов ставка, как правило, выше, чем для резидентов. Фиксированная ставка составляет около 2,5% на 20 лет.
Нерезиденты
Для нерезидентов действуют те же правила, что и для иностранцев, за одним исключением: максимальная сумма кредита составляет 60% от стоимости жилья для граждан стран, не входящих в ЕС.
Таблица требований
| Требование | Значение |
|---|---|
| Макс. сумма ипотеки от стоимости недвижимости | 70% |
| Мин. сумма ипотеки | 50 000 EUR |
| Ипотечные ставки | 2,5% – 3,5% |
| Срок ипотеки | до 30 лет |
| Мин. возраст заемщика | 18 лет |
| Макс. возраст заемщика на момент окончания ипотеки | 65 лет |
| Макс. ежемесячные платежи в % от месячного дохода | 35% |
8. Расходы и комиссии
Налоги при получении ипотеки
С ноября 2018 года банки обязаны покрывать все расходы, связанные с оформлением ипотеки, такие как Gestoría, нотариус, гербовый сбор (Stamp Duty) и Registro, за исключением оценки недвижимости. По состоянию на 25 января эти расходы были распределены между заемщиком и кредитором. Таким образом, порядок оплаты все еще обсуждается, что вносит путаницу для международных ипотечных кредиторов.
Нотариус
Нотариальные сборы — это расходы, возникающие при оформлении публичного акта ипотечного кредита. Нотариальные тарифы устанавливаются нормативными актами, утвержденными правительством, и их размер зависит от суммы ипотечного обязательства, хотя может увеличиваться за счет других факторов, таких как количество копий, объем акта и т.д. Нотариусы применяют фиксированный тариф, поэтому каждый нотариус в Испании взимает одинаковую плату за одну и ту же услугу (они могут предоставить скидку 10%). Конкуренция между ними основана только на качестве. Обычно нотариальный сбор составляет 1-2% от стоимости недвижимости.
Регистрация в земельном реестре (Land Registry)
Стоимость регистрации в реестре зависит от суммы ипотеки. К стоимости ипотечного обязательства необходимо добавить регистрационные сборы. Обычно это около 500 евро.
Гербовый сбор (AJD)
Гербовый сбор (Stamp Duty) уплачивается при подписании любого нотариального документа. Применяемая налоговая ставка определяется каждым автономным сообществом и варьируется от 0,5% до 1,5%.
Комиссии за перевод
Вы должны уплатить налог на передачу собственности (ITP), если планируете купить жилье или любую другую недвижимость на вторичном рынке. В зависимости от автономного сообщества, в котором расположена приобретаемая недвижимость, применяется налог, который также зависит от характера объекта, его стоимости и некоторых характеристик покупателя (возраст, например). Ставка составляет 6-11% в зависимости от тарифов каждого автономного сообщества.
Оценка и комиссии за оформление (комиссия за открытие)
Оценка: жилье, на которое оформляется ипотека, будет оценено финансовым учреждением. Эта оценка является обязательной по закону и должна проводиться организацией, зарегистрированной в Банке Испании. Она служит для определения реальной рыночной стоимости недвижимости. Стоимость может составлять от 250 до 450 евро в зависимости от организации и итоговой стоимости недвижимости. Отчет об оценке действителен в течение 6 месяцев с даты выдачи.
Комиссия за открытие обычно составляет от 0% до 2% от суммы займа (по согласованию с банком). Новая норма не запрещает взимание этой комиссии, хотя устанавливает, что данная плата начисляется только один раз и включает все расходы на изучение, обработку и предоставление кредита или аналогичные расходы.
Комиссии брокеров
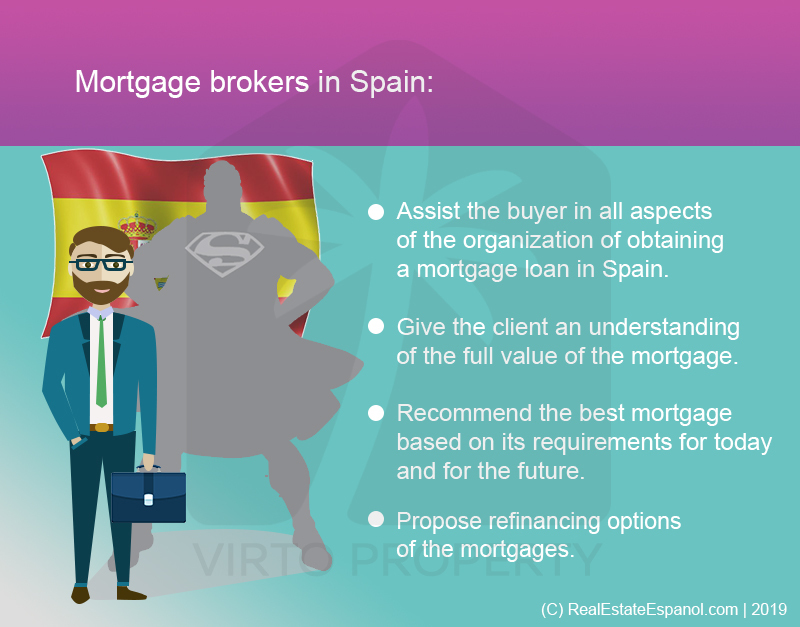
В Испании существует огромное разнообразие ипотечных предложений, каждое со своими плюсами и минусами, что требует от покупателя достаточно времени и усилий для поиска лучшего варианта.
Для многих покупателей-нерезидентов лучшим решением может стать обращение к ипотечному брокеру, специализирующемуся на испанской ипотеке для иностранной недвижимости.
Хороший испанский ипотечный брокер может принести большую пользу, но если у покупателя хорошая кредитная история и он может уделить время анализу условий предоставления ипотечных кредитов в Испании, то зарубежный ипотечный брокер может и не понадобиться. Прямое обращение в кредитные учреждения позволяет сэкономить брокерскую комиссию в размере 0,5%–1% от стоимости кредита.
Страхование
Страхование жилья — одна из наиболее распространенных дополнительных статей расходов при оплате ипотеки. Закон требует, чтобы жилье с ипотекой было застраховано. Это обойдется вам в 250-350 евро в год.
Банки обычно пытаются продать свою собственную страховку при оформлении ипотеки и, вероятно, предложат лучшие условия, если клиент приобретет несколько продуктов одновременно, например страхование жилья или страхование жизни. Важно отметить, что страхование жизни также является обязательным при ипотеке — обычно оно оформляется единоразово при получении кредита.
Досрочное погашение
Поскольку банки теряют прибыль при досрочном погашении кредита, предусмотрен штраф. Согласно новому закону, действующему с 2018 года, комиссия была снижена и составляет:
В случае ипотеки с плавающей ставкой комиссия за досрочное погашение составляет 0,5% от суммы, выплаченной досрочно, если платеж происходит в первые 3 года действия ипотечного договора, 0,25% — от 3 до 5 лет, и бесплатно по истечении 5 лет договора;
В случае ипотеки с фиксированной ставкой штраф за досрочное погашение составляет 4% от суммы, выплаченной досрочно в первые 10 лет. После этого периода заемщик платит комиссию в размере 3%.
Комиссия рассчитывается от суммы денег, выплаченных досрочно, как для фиксированных, так и для плавающих ставок.
Частичное погашение
При оформлении ипотеки вы обычно выплачиваете кредит ежемесячными платежами. Однако при наличии дополнительных средств можно заплатить банку больше обычного. Этот досрочный возврат называется «досрочным погашением» и может быть двух типов: частичное погашение ипотеки — если вы возвращаете лишь часть суммы долга перед банком; или полное погашение — если вы выплачиваете весь оставшийся долг.
Некоторые организации применяют комиссию за частичное погашение, которая на сегодняшний день не может превышать следующие пределы: 0,5% в течение первых пяти лет ипотеки и 0,25% в дальнейшем.
Суброгация
Существует два типа суброгации:
Суброгация должника
Суброгация кредитора
Если вы хотите купить недвижимость с привязанной к ней ипотекой, для вас есть хорошая новость: расходы на суброгацию должника (передачу ипотеки другому владельцу) были снижены с 2018 года. Банки взимают комиссию в размере 0,25% за изменения, внесенные до третьего года ипотеки; комиссия после 3 лет равна нулю. Кроме того, в этом случае вам придется оплатить нотариальный сбор в размере 30 евро и регистрационный сбор — 24 евро.
Если есть возможность суброгации, следует учитывать: суброгация должника означает, что вы готовы принять текущие условия ипотеки — срок кредита и процентную ставку, которые могут быть не лучшими по сравнению с другими банками. Суброгация кредитора будет рассмотрена далее.
9. Возврат ипотечных платежей
23 декабря 2015 года Верховный суд вынес решение, признающее практику возложения всех расходов на заемщика недобросовестной. В настоящее время только те, кто подписал ипотечный кредит (или подпишет) в период с декабря 2011 по декабрь 2019 года, имеют право потребовать возврат.
Согласно решению Верховного суда, следующие расходы не должны были возлагаться на заемщиков:
Нотариальные сборы
Обычно составляют от 0,1% до 0,5% от суммы ипотечного обязательства. Заемщик может вернуть половину уплаченной суммы.
Gestoría
Сумма к оплате не регулируется законом. Обычно это около 400 евро. Заемщик также может получить 50% от уплаченной суммы.
Расходы на регистрацию недвижимости
Обычно не превышают 0,2%. Заемщик может потребовать полный возврат.
Что касается расходов на оценку недвижимости, заемщик может их вернуть, если до оформления ипотеки имелась действующая оценка (выполненная аккредитованной компанией), но банк отклонил её и заставил заемщика нанять услуги другого агентства для повторной оценки. В этом случае заемщик может подать обычную претензию в банк или обратиться в суд, специализирующийся на недобросовестных условиях.
Рассмотрим шаги, которые следует предпринять для скорейшего возврата денег:
Соберите все счета за услуги, оплаченные после оформления договора
Это счета, которые вы получили через несколько недель или месяцев после подписания ипотечного кредита. Имея всю эту документацию, вы получите основание для требования к банку о возврате определенной суммы.
Подайте претензию в службу поддержки клиентов банка
Банк должен ответить вам в течение одного месяца.
Вы можете направить жалобу в Банк Испании
Если банк не ответил или отклонил ваш запрос. Банк Испании вынесет заключение по вашей ситуации максимум в течение четырех месяцев — хотя оно не будет обязательным, вы можете использовать его для повторной претензии.
Наконец, если банк по-прежнему не принимает ваши требования, всегда остается возможность подать иск в суд
Разумеется, следует оценить все за и против судебного разбирательства, поскольку победа не гарантирована, и в случае проигрыша вам придется покрыть все расходы, связанные с процессом. С другой стороны, если вы выиграете, банк будет обязан оплатить все судебные расходы и вернуть деньги по решению суда.
10. Рефинансирование и переход в другой банк
Рефинансирование — это изменение основных условий вашей ипотеки. Оно может включать сумму кредита, срок погашения, процентную ставку и схемы выплат.
Причины рефинансирования различны, включая необходимость увеличения суммы займа и снижения ежемесячных платежей.
Существует два основных способа рефинансирования в Испании:
Суброгация кредитора
Аннулирование и повторное открытие
Наиболее эффективный способ улучшить условия ипотеки — обычно снижение процентной ставки. Стоимость такого обновления включает нотариальные расходы и регистрационный сбор, а также штраф от предыдущего банка в размере 0,25% (на сегодняшний день) и комиссию за открытие ипотеки в новом банке.
Банки обычно предлагают специальные акции для привлечения новых клиентов, приглашая их переоформить существующий кредит без сопутствующих расходов. В то же время важно тщательно изучить условия, чтобы не попасться на маркетинговые уловки.
Второй вариант рефинансирования — аннулирование и повторное открытие — обходится дороже, поскольку включает комиссию за аннулирование ипотеки (обычно около 0,5% от остатка кредита), регистрационный сбор за аннулирование, комиссию за открытие новой ипотеки, нотариальные расходы и регистрационный сбор за открытие новой.
11. О чем стоит помнить при продаже жилья в ипотеке
Первое, что нужно знать при продаже жилья в ипотеке, — сколько денег вы потратили на недвижимость, какой остаток по ипотеке и какую сумму вы сможете получить при продаже.
Таким образом, вы можете выбрать оптимальный вариант: погашение ипотеки, суброгация или промежуточная ипотека (bridge mortgage).
Погашение ипотеки
Для проведения процедуры погашения ипотеки и получения денег в случае продажи квартиры по цене выше оставшегося долга, вам необходимо запросить в банке справку о задолженности. Затем, после подписания документов у нотариуса, именно покупатель обязан зарегистрировать погашение долга в реестре.
Продажа ниже стоимости долга
Если вы продали квартиру ниже остаточной стоимости ипотечного платежа, даже если вы направите все деньги от продажи в банк на погашение ипотеки, у вас останется непогашенный долг перед банком. Разумеется, этот новый долг не означает, что у вас по-прежнему есть ипотечная задолженность. Это просто новый кредит, поэтому следует заранее провести расчеты, чтобы понять, стоит ли продавать недвижимость сейчас.
Суброгация при продаже
При продаже ипотечной недвижимости с суброгацией обычно продавец продолжает выплачивать ипотеку, а покупатель становится должником продавца за покупку недвижимости. Таким образом, в случае невыполнения обязательств покупателем продавец может столкнуться с двумя исками: против покупателя за неисполнение суброгации и против банка, который потребует выплаты по ипотеке.
12. Переплата
Чтобы определить, когда лучше переплатить по ипотеке, необходимо учитывать не только ваше финансовое положение, но и ситуацию на рынке, прежде всего значение Euribor.
При переплате необходимо выбрать между уменьшением платежа или сокращением срока, учитывая, что экономия на процентах больше при сокращении срока.
В принципе, когда процент к уплате очень низкий, как сейчас, при отрицательном Euribor с 2016 года, досрочное погашение ипотеки не имеет особого смысла, поскольку экономия, которую можно получить, ниже, чем при высокой процентной ставке.
С финансовой точки зрения это невыгодно, но может быть интересно, если у вас есть право на налоговый вычет. Если вы подписали ипотеку до января 2013 года, вы можете вычесть в налоговой декларации до 15% от взносов, сделанных в течение года, с лимитом в €9040 или €18080 при наличии двух владельцев и раздельной подаче деклараций. Максимальная экономия от налогового вычета составляет €1356. В этих случаях важно производить переплату для достижения максимально возможной суммы вычета.
Итак, чтобы понять, стоит ли переплачивать по ипотеке, лучше всего произвести следующие расчеты с учетом комиссий за досрочное погашение, описанных выше:
Таблица сравнения переплат
| Параметр | Ипотека с плавающей ставкой | Ипотека с фиксированной ставкой |
|---|---|---|
| Общая сумма | 150 000 € | 150 000 € |
| Срок | 20 лет | 20 лет |
| Процентная ставка | Euribor + 0,99% | 1,99% |
| Проценты к уплате | 12 481 € | 28 687 € |
| Платеж | 677 € | 744 € |
| Досрочное погашение | 40 000 € | 40 000 € |
| Комиссия за досрочное погашение | (0,5%) 200 € | (4%) 1 600 € |
| Комиссия за досрочное погашение | (0,25%) 100 € | (3%) 1 200 € |
| Экономия процентов при уменьшении платежа | 3 344 € | 8 564 € |
| Проценты к уплате при сокращении срока | 5 986 € | 16 102 € |
Из этой симуляции видно, что чем выше проценты к уплате, тем больше экономия на процентах при досрочном погашении ипотеки. Учитывая, что в первые годы вы платите больше процентов, выгоднее делать амортизации именно в эти годы, но при этом рассчитывая, компенсирует ли экономия комиссии, которые в первые годы выше. Однако с шестого года комиссия не взимается.
Тем не менее следует также оценить: если проценты, уплаченные по ипотеке, ниже того, что можно получить от инвестиций, то переплачивать нецелесообразно. В заключение помните, что для досрочного погашения ипотеки необходимо оценить применяемую комиссию и компенсирует ли она экономию на процентах.
Важное предупреждение
ВАШЕ ЖИЛЬЕ МОЖЕТ БЫТЬ ИЗЪЯТО, ЕСЛИ ВЫ НЕ БУДЕТЕ СВОЕВРЕМЕННО ВНОСИТЬ ИПОТЕЧНЫЕ ПЛАТЕЖИ.
Это означает, что если вы не платите ипотеку вовремя, банк может забрать вашу недвижимость, поскольку ипотека — это кредит, обеспеченный приобретенной недвижимостью.
13. Где брать ипотеку: в своей стране или в местном банке
Есть несколько причин выбрать ипотеку в Испании по сравнению с ипотекой в своей стране.
Во-первых, учитывая колебания обменного курса, лучше, чтобы недвижимость и ипотека были в одной валюте — это снижает риск переплаты и предотвращает другие валютные неудобства. Ипотека в иностранной валюте — не лучший выбор по этой причине.
Во-вторых, разумно иметь ежемесячные ипотечные платежи в той же валюте, что и арендная плата, если вы собираетесь сдавать недвижимость и использовать доход для погашения ипотеки.
На данный момент ипотечные ставки в Испании входят в пятерку самых низких в Европе, и этот показатель, вероятно, сохранится в обозримом будущем. Это означает, что ежемесячные платежи, скорее всего, будут меньше в случае испанской ипотеки по сравнению с любой другой страной.
С другой стороны, стоимость открытия ипотеки в Испании может быть довольно высокой с учетом нотариуса, реестра, налогов и других организационных расходов. Но с учетом последнего судебного решения эти расходы разделены между заемщиком и кредитором, поэтому теперь это может быть выгодно.
Ипотека для сдачи в аренду (Buy to let)
Как работает ипотека для сдачи в аренду? Недвижимость под аренду должна окупаться, то есть ипотечный кредит выплачивается за счет арендного дохода. Минимальный первоначальный взнос для ипотеки Buy to let составляет около 20-25%. Банки считают покупку недвижимости для сдачи в аренду более рискованной, чем покупку собственного жилья.
Могу ли я получить ипотеку Buy to let? К сожалению, в испанских банках получить такой кредит невозможно. Но в некоторых исключительных случаях опытным инвесторам может быть предложена ипотека такого типа.
14. ТОП испанских банков
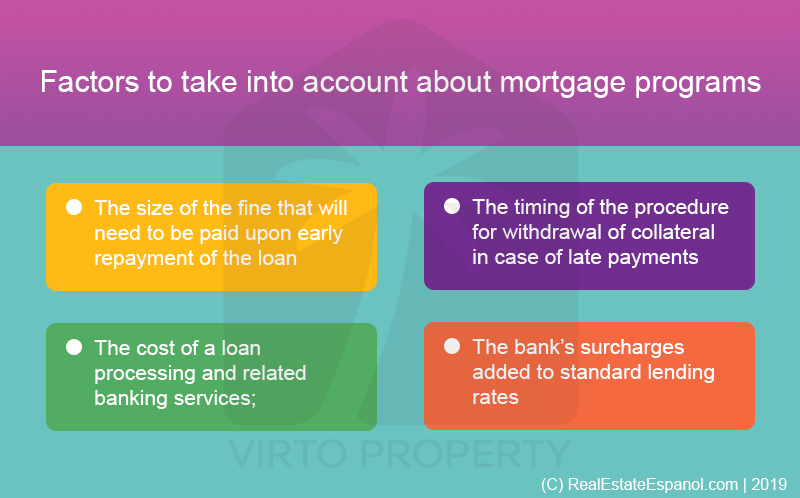
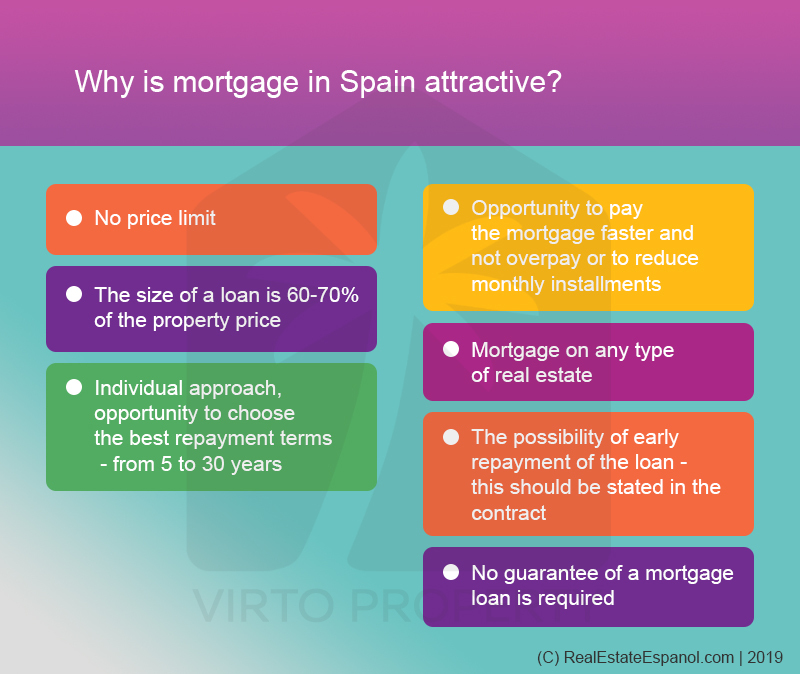
Есть испанские банки, которые видят перспективу в предоставлении ипотеки иностранцам и создают команды, специализирующиеся на этом типе клиентов, включая консультационные услуги, гарантирующие нотариальный процесс и регистрацию в земельном реестре.
Среди наиболее активных в предоставлении ипотеки иностранцам — Santander, Ibercaja, Bankinter, Hipotecas.com, Abanca и Bankia. Некоторые из них имеют специализированные услуги для операций с иностранцами, другие делают ставку на эту нишу благодаря сильному присутствию за рубежом или на испанском побережье, где совершается большинство сделок. Например, Santander имеет сильное присутствие в Великобритании, Португалии, Польше, Мексике, Бразилии, Чили и Аргентине, а Bankia укрепил присутствие в Средиземноморском регионе после интеграции с банком BMN.
Большинство банков в Испании готовы предложить широкий спектр ипотечных программ в сочетании с индивидуальным подходом к клиенту. Однако при принятии решения следует учитывать ряд факторов.
По данным Registradores, побережье и острова являются регионами с наибольшим количеством покупок, поскольку жилье обычно приобретается как второй дом для отдыха. Наиболее частые покупатели — британцы, французы, немцы, бельгийцы и шведы, а самыми востребованными провинциями в 2017 году были Аликанте, Тенерифе, Балеарские острова, Жирона и Малага. Во всех них иностранцы составляют более 30% ипотечных заемщиков.
Лучший выход в такой ситуации — посетить несколько банков, чтобы сравнить предлагаемые условия ипотеки для нерезидентов и выбрать наиболее подходящие. Для полноты анализа необходимо учитывать такие параметры, как размер кредита, сроки, ставки, страхование, дополнительные услуги и их стоимость. При проведении анализа рекомендуется использовать ипотечные калькуляторы, которые доступны во всех банках. Это позволит рассчитать сумму выплат в зависимости от условий ипотечной программы.
Тренд ипотеки с плавающей ставкой
Ипотека с плавающей ставкой — привлекательный вариант для тех, кто ищет кредиты на 10-20 лет. Сейчас хорошее время для плавающей ставки, поскольку Euribor близок к отрицательным значениям уже 4-й год подряд. Финансовые учреждения не отдают приоритет таким кредитам, так как их текущая доходность невысока, поэтому в последнее время их основной фокус — фиксированные ипотеки. Тем не менее плавающая ставка может быть хорошим выбором для тех, кто сейчас стремится платить небольшой ежемесячный платеж.
Ипотека Freedom от Banco Mediolanum предлагает финансирование до 80% стоимости недвижимости на срок до 30 лет. С фиксированной ставкой 1,99% TIN в первый год и Euribor + 1,10% со второго года + переменная APR 1,28%. При кредите 150 000 EUR ежемесячный платеж составляет 484 EUR.
Sabadell также предлагает привлекательный вариант: TIN первого года 30-летней ипотеки составляет 2,15%, а после этого — 1,35%. При ипотеке 150 000 евро на 30 лет ежемесячный платеж составит около 536 EUR.
Со своей стороны, Coinc предлагает процентную ставку 1,89% в первый год и 1,10% во второй с APR 2,14%. Ежемесячный платеж — 545 EUR.
ING создал несколько вариантов ипотеки с плавающей ставкой. С одной стороны, при оформлении ипотеки с прямым дебетом зарплаты и страхованием жилья и жизни, предлагаемым банком, ставки: APR 2,65%, 1,99% TIN в первый год, а затем Euribor + 0,99%. Без приобретения перечисленных продуктов TIN после первого года составит Euribor + 1,79%. Максимальный срок этой ипотеки — 40 лет. Если клиент выберет этот кредит на жилье стоимостью 150 000 евро, ежемесячный платеж составит 584 евро.
15. Заключение
Испанская ипотека в цифрах
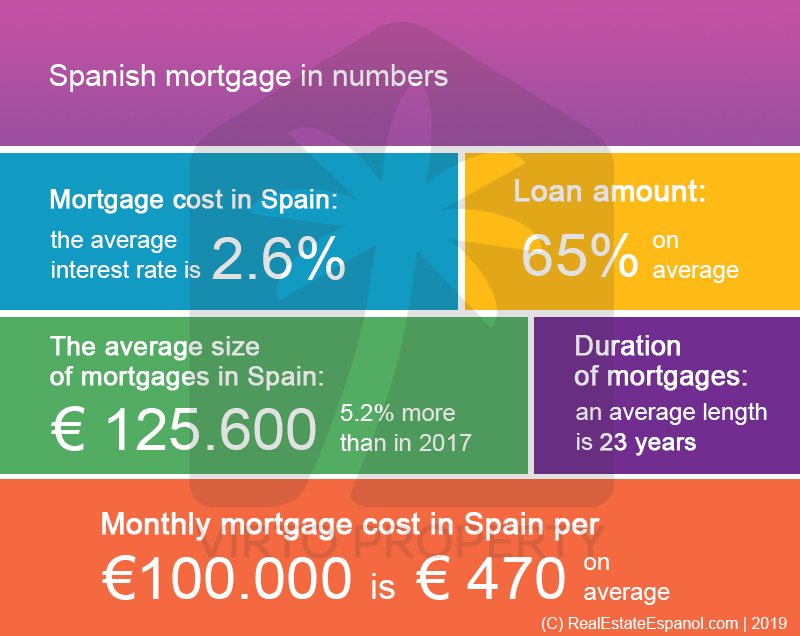
Мы рекомендуем начать изучение ипотечного рынка как можно раньше по следующим причинам:
Банку может потребоваться до месяца для принятия решения о предоставлении кредита, если потребуются дополнительные документы и подтверждение дохода.
Вам следует проанализировать все за и против и решить, сколько нужно занять и где лучше это сделать — как в отношении страны, так и банка.
Понимание особенностей ипотеки в Испании снизит риск потери недвижимости мечты, которую вы так долго искали, если вам придется принимать решение и ждать бюрократические процедуры месяцами.
В целом, испанские банки лояльны к различным клиентам. Одни более благосклонны к гражданам Великобритании, другие — к гражданам Украины и т.д. Это зависит от региона, в котором вы планируете оформить ипотеку, а также от конкретного отделения. Ваш агент по недвижимости должен помочь с выбором банка, учитывая актуальные международные ипотечные программы.
16. Основные изменения в испанском ипотечном законодательстве
Изменения в распределении расходов при оформлении ипотеки
Теперь банк покрывает:
нотариальные сборы;
собственную копию нотариального акта;
услуги регистратора собственности;
налог на документально оформленные юридические акты (AJD);
услуги консалтинговой компании (gestoría).
Клиент покрывает:
собственную копию нотариального акта;
оценку недвижимости.
Комиссия за досрочное погашение ипотеки снижена
Для ипотеки с фиксированной ставкой максимальная комиссия:
2% в течение первых 10 лет;
1,5% после 10 лет.
Для ипотеки с плавающей ставкой:
0,25% в течение первых 3 лет договора;
0,15% в течение первых 5 лет.
По истечении этого периода комиссия составляет 0%.
Упрощен переход на фиксированную ставку
Если банк, в котором у вас ипотека, предложит аналогичные или более выгодные условия, вы больше не обязаны их принимать.
Процедура смены банка стала более свободной
Максимальная комиссия за переход теперь составляет 0,15%, и она взимается только в первые 3 года.
Требования к изъятию имущества стали строже
Банки могут расторгнуть договор досрочно для подачи судебного иска об изъятии имущества при соблюдении следующих условий:
В первой половине срока кредита:
Сумма неуплаты превышает 3% от предоставленной суммы;
Сумма равна 12 неоплаченным взносам.
Во второй половине:
Сумма неуплаты превышает 7% от предоставленной суммы;
Сумма равна 15 неоплаченным взносам.
Максимальная процентная ставка за просрочку платежа может превышать ставку ипотечного кредита не более чем на 3 пункта.
Банкам запрещено обязывать клиентов покупать их финансовые продукты
Теперь банки при оформлении ипотеки не могут обязывать клиентов заключать с ними договоры страхования недвижимости или здоровья и т.д. Но при этом они могут предлагать более выгодные ипотечные условия при заключении договоров на несколько услуг одновременно.
Банки также могут потребовать оформить страхование жилья или жизни. Но вы не обязаны делать это в банке, который выдает ипотеку. Теперь для всех ипотечных кредитов минимальная ставка составляет 0%.
Банки обязаны предоставить клиенту 2 документа
FEIN — Европейский стандартизированный информационный лист, который позволит сравнить предлагаемый кредит с другими на европейском рынке;
FiAE — стандартизированная карта предупреждений, в которой представлены основные риски и сценарии предполагаемых расходов.
Получатель кредита обязан проконсультироваться с нотариусом перед подписанием договора
Заемщик обязан проконсультироваться с нотариусом в течение 10 дней до подписания договора.
В ходе этой консультации также необходимо будет ответить на тестовые вопросы; без этой процедуры ни один нотариус не сможет заверить ваш договор.
Все положения договора, противоречащие новому закону, будут признаны недействительными, и срока давности для подачи жалоб не будет. Для рассмотрения претензий и жалоб по ипотечным кредитам будет создан новый судебный орган.
Для тех, кто получил ипотеку в иностранной валюте, в любой момент будет возможна конвертация в евро. При этом банк обязан уведомлять клиента об увеличении задолженности в связи с ростом курса валюты по отношению к евро.
17. Испанская ипотека после COVID-19
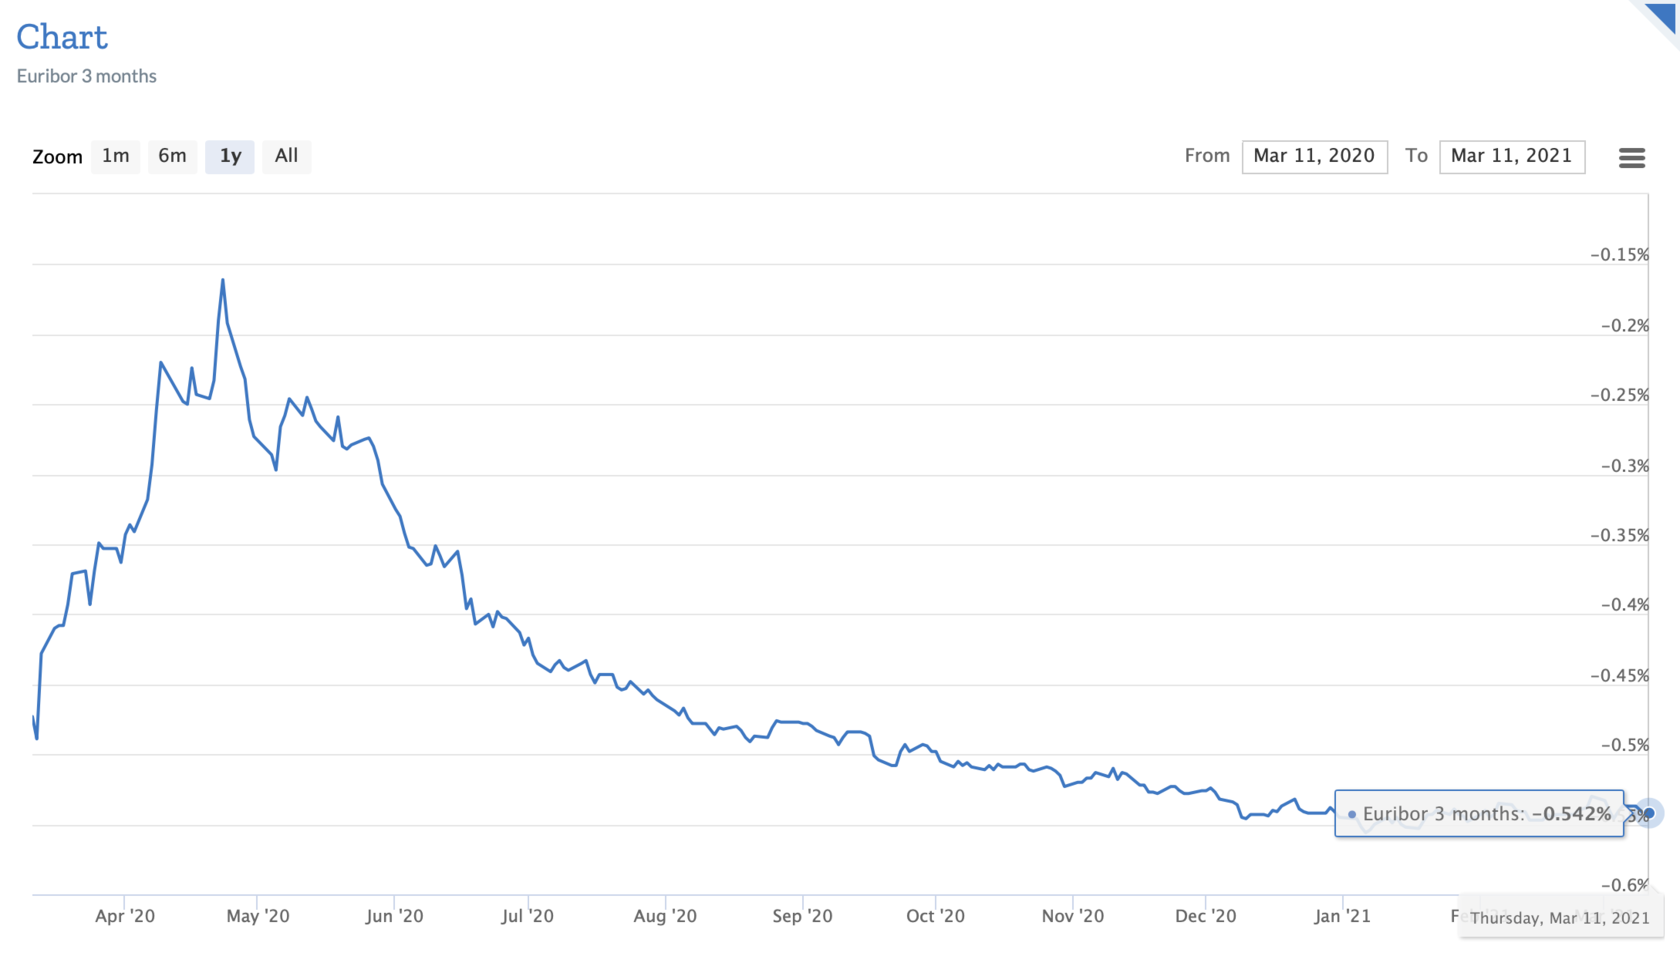
Выдача новых жилищных кредитов заметно восстановилась после вспышки COVID-19 в марте–июне 2020 года, но недостаточно, чтобы компенсировать потери от коронавируса.
В 2020 году было выдано более 251 000 новых ипотечных кредитов, и год завершился с показателем на 2,7% больше кредитов в декабре по сравнению с декабрем 2019 года. Но это произошло благодаря восстановлению сектора во второй половине 2020 года. Подводя итоги, испанский ипотечный рынок завершил год с потерей 7,6% в объемах, вернувшись к уровню 2017 года.
Средняя стоимость нового жилищного кредита в декабре 2020 года составила €147 600, что примерно на 5% больше по сравнению с декабрем 2019 года.
Поскольку Euribor достиг исторического минимума за 22 года, ипотека с плавающей ставкой стала более выгодной. Платежи по плавающим ставкам снижаются на несколько сотен евро в год (в зависимости от суммы кредита). Эксперты связывают снижение показателя с политикой денежного стимулирования экономик Европейским центральным банком из-за последствий пандемии, направленной на снятие напряженности в банковском секторе.
В условиях экономически сложного контекста, подобного тому, который оставил ковид, эксперты полагают, что банки могут ужесточить критерии предоставления ипотеки и стать более избирательными. Это особенно актуально для вторых домов или жилой недвижимости — ниши, представляющей больший риск для банков.
В настоящее время банки особенно требовательны в предоставлении ипотеки нерезидентам с валютой, отличной от евро, — это связано с новым ипотечным законом, который позволяет клиенту в любой момент изменить валюту платежа. Эта ситуация создает сложности для банков, поскольку связана с принятием значительного риска из-за валютных колебаний, что привело многие банки к ограничению выдачи ипотеки.
Но на практике резиденты Европейского Союза, Великобритании, скандинавских стран и США имеют более высокие шансы на получение кредитов благодаря стабильной экономике и благоприятной монетарной политике. Если же человек из другой страны, все зависит от соглашений между этой страной и Испанией.
Тем не менее многие нерезиденты из перечисленных стран успешно получают ипотеку. Как это можно сделать? Наиболее эффективный способ — привлечь ипотечного брокера. Специалист оценит профиль заявителя и свяжется с банками, которые лучше всего работают с данным типом клиентов.
Возможность предварительного одобрения
Вы можете получить предварительное одобрение ипотеки, не выезжая из своей страны.
Переговоры с банком будут проведены менеджерами Virto Property до вашего приезда в Испанию. Любой испанский банк запросит копию паспорта/удостоверения личности, налоговую декларацию и кредитную историю.
Таким образом, предварительное одобрение кредита можно получить, находясь в своей стране, до подписания сделки.