5 признаков пузыря на рынке недвижимости Испании в Испании
Покупка жилья растет на фоне роста цен: 5 индикаторов, которые могут предупреждать о пузыре на рынке недвижимости

Рынок недвижимости Испании на подъёме. Объём продаж — более 50 000 сделок в месяц — растёт, а цены продолжают увеличиваться. Приближается ли новый пузырь?
На данный момент среди экспертов существует консенсус: рынок как таковой в пузыре не находится. Однако Банк Испании в своём последнем Отчёте о финансовой стабильности предупреждает о необходимости «внимательно отслеживать» эволюцию ряда показателей, «чтобы понять, стабилизируются ли они на текущих значениях или, наоборот, начнут расти до тревожных уровней». Регулятор отслеживает четыре аспекта: динамику предложения, спроса, цен и ипотечного кредитования. На международном уровне вызывает обеспокоенность продолжающееся размещение капитала преимущественно в жилую недвижимость, а не в более продуктивные секторы.
Спрос и предложение
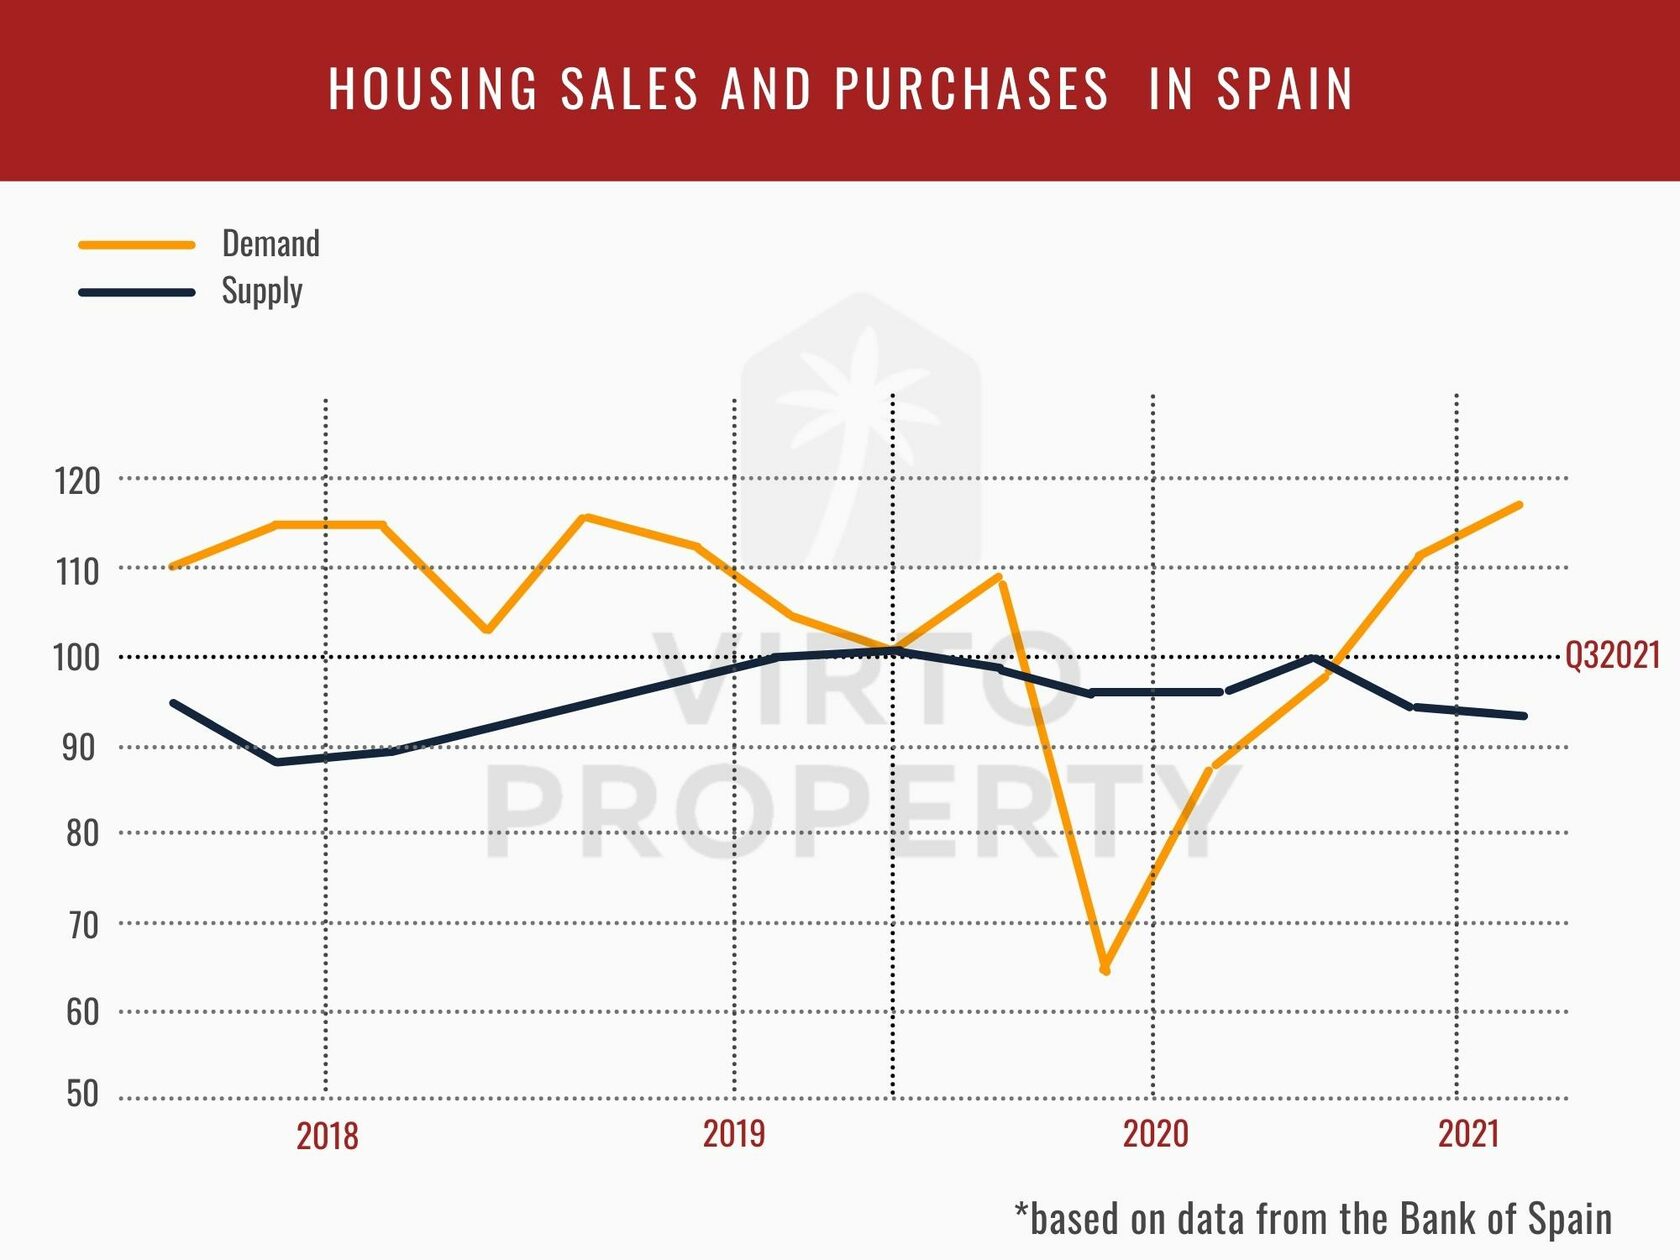
Продажи и покупки жилья продемонстрировали мощный отскок за первые девять месяцев 2021 года — почти на 8,5% по сравнению с тем же периодом 2019 года (до пандемии), на фоне более сдержанной динамики предложения.
Этот интерес к покупке подкреплён, помимо улучшения общей экономической ситуации и комфортных финансовых условий, реализацией инвестиционных решений, отложенных до начала пандемии.
Вместе с тем Банк Испании подчёркивает: «Предложение жилья демонстрирует слабую динамику, и если текущие тенденции сохранятся, его может оказаться недостаточно для покрытия растущего спроса в ближайшие годы».
Иными словами, в краткосрочной перспективе возможно возникновение напряжённости между предложением жилья и стремительно растущим спросом, что повлияет на цены (следующий показатель, требующий пристального внимания).
В сентябре было заключено 53 410 сделок — максимальная цифра за 14 лет, по данным Национального института статистики. Франсиско Иньярета, пресс-секретарь Idealista, утверждает: «Статистика подчёркивает благоприятный момент, который переживает сектор недвижимости, и то, как аппетит покупателей вырос к концу лета, поддержанный низкими процентными ставками и рекордными сбережениями семей». Но добавляет: «Данные могут указывать на то, что восстановление после пандемии близко к завершению и вскоре мы увидим стабилизацию показателей».
Цены
Банк Испании поясняет в своём отчёте: «Этот рост покупок привёл к ускорению средних цен на жильё во втором квартале, тем самым прервав тенденцию к замедлению, наблюдавшуюся с начала 2019 года».
Усиление динамики цен на жильё, зафиксировавшее рост на 3,3% в годовом исчислении, наблюдалось как в сегменте новостроек (6%), так и, в меньшей степени, на вторичном рынке (2,9%).
Цены на новое жильё демонстрировали более высокий рост в последние годы, что может быть связано с большей способностью этого типа жилья адаптироваться к предпочтениям покупателей и с большим дефицитом предложения в данном сегменте по сравнению со вторичным рынком. Банк Испании предупреждает: «Недавнее заметное удорожание строительных материалов может создать дополнительное давление на цены нового жилья».
Тем не менее Мария Матос, директор по исследованиям Fotocasa, отмечает после рекордного объёма продаж и покупок в сентябре: «Самое важное — цены растут не такими же темпами, как число сделок, и остаются сдержанными».
В любом случае Банк Испании внимательно следит за эволюцией сектора и подсчитал, что на данный момент цены уже незначительно превысили равновесный уровень. Банк ожидает роста цен на жильё в Испании на 5,4% в период 2021–2023 годов, хотя предупреждает, что при неблагоприятном сценарии цены могут упасть до 17%.
Тем не менее рынок всё ещё далёк от пузыря, подобного тому, что наблюдался в 2007 году, поскольку цены на 29% ниже пиковых уровней того времени, по данным Tinsa.
Ипотека
В соответствии с возросшей активностью продаж и покупок жилья, объём новых ипотечных кредитов резко вырос к сентябрю 2021 года. Ипотечное кредитование на покупку жилья оказалось почти на 26% выше, чем за тот же период 2019 года (год без пандемии). Несмотря на это, общий объём задолженности по данному виду кредитования увеличился довольно умеренно, поскольку выросли и выплаты по кредитам, что, вероятно, отражает использование сбережений, накопленных домохозяйствами в начале пандемии, для ускоренного погашения ипотечного долга.
Регулятор поясняет: «Этот подъём ипотечных операций, по-видимому, обусловлен преимущественно факторами спроса, поскольку признаков ослабления кредитных стандартов в последние месяцы не наблюдается». Однако следует отметить, что в Испании большинство покупок жилья оплачивается наличными: в сентябре лишь 47,7% сделок финансировались через ипотечный кредит, по данным нотариусов.
По мнению Сантьяго Карбо, профессора экономики Университета Гранады и директора финансовых исследований Funcas: «Нет индикатора, указывающего на возможность пузыря, как нет и непропорционального роста жилищного кредитования (которое растёт на 0,7% в годовом исчислении)».
Банк Испании заключает: «Жильё не демонстрирует признаков переоценки, и, хотя объём нового ипотечного кредитования активно растёт в 2021 году, он стартует с очень низких уровней; это не приводит к существенному увеличению общей задолженности, и нет ослабления условий выдачи кредитов». «Однако если тенденция роста на рынке недвижимости продолжится и усилится, потребуется переоценка этого диагноза рисков», — отмечается в отчёте.
Международная обеспокоенность
Опасения по поводу возможного пузыря на рынке жилья распространяются на ряд стран, где раздаются тревожные сигналы из-за завышенных цен на недвижимость. Согласно недавнему исследованию McKinsey Global Institute, в Австралии, Канаде, Китае, Франции, Германии, Японии, Мексике, Швеции, Великобритании и США (на эти десять рынков приходится 60% мировой стоимости) цены на недвижимость в среднем утроились.
Исследование подчёркивает: одна из главных причин — инвесторы предпочитают вкладываться в недвижимость, а не в бизнесы, более соответствующие цифровой эпохе. Отчёт отмечает, что две трети чистого состояния в этих десяти странах хранятся в жилой, коммерческой и государственной недвижимости, а также в земельных участках. Это, наряду с инфляцией арендных ставок, создаёт серьёзную проблему доступа к жилью для молодёжи.
Анализ предупреждает: тот факт, что основная часть богатства вкладывается в недвижимость, а не в инфраструктуру, промышленное оборудование, машины и нематериальные активы — которые являются реальными двигателями производительности и инноваций — ведёт к нарастающему разрыву между богатством и экономическим ростом.